- Mobil ödeme, akıllı telefon ya da tabletten kart bilgisi, dijital cüzdan, QR/NFC veya ödeme linkiyle yapılan dijital ödemelerin genel adıdır.
- İşletme açısından değer, bu kanallardan gelen ödemelerin tek panelde toplanması ve ERP’ye işlenmesidir.
- Tahsilat 7/24 alınır; tutarın hesaba geçişi POS anlaşmasındaki valöre bağlıdır.
Mobil ödeme; akıllı telefon veya tablet üzerinden kart bilgisi, dijital cüzdan, QR/NFC ya da ödeme linki kullanarak yapılan dijital ödeme yöntemlerinin genel adıdır. E-ticaret, mağaza, saha ekibi ve B2B tahsilat senaryolarında 7/24 hızlı ve izlenebilir tahsilat imkânı sunar.
Mobil Ödeme Nasıl Yapılır?
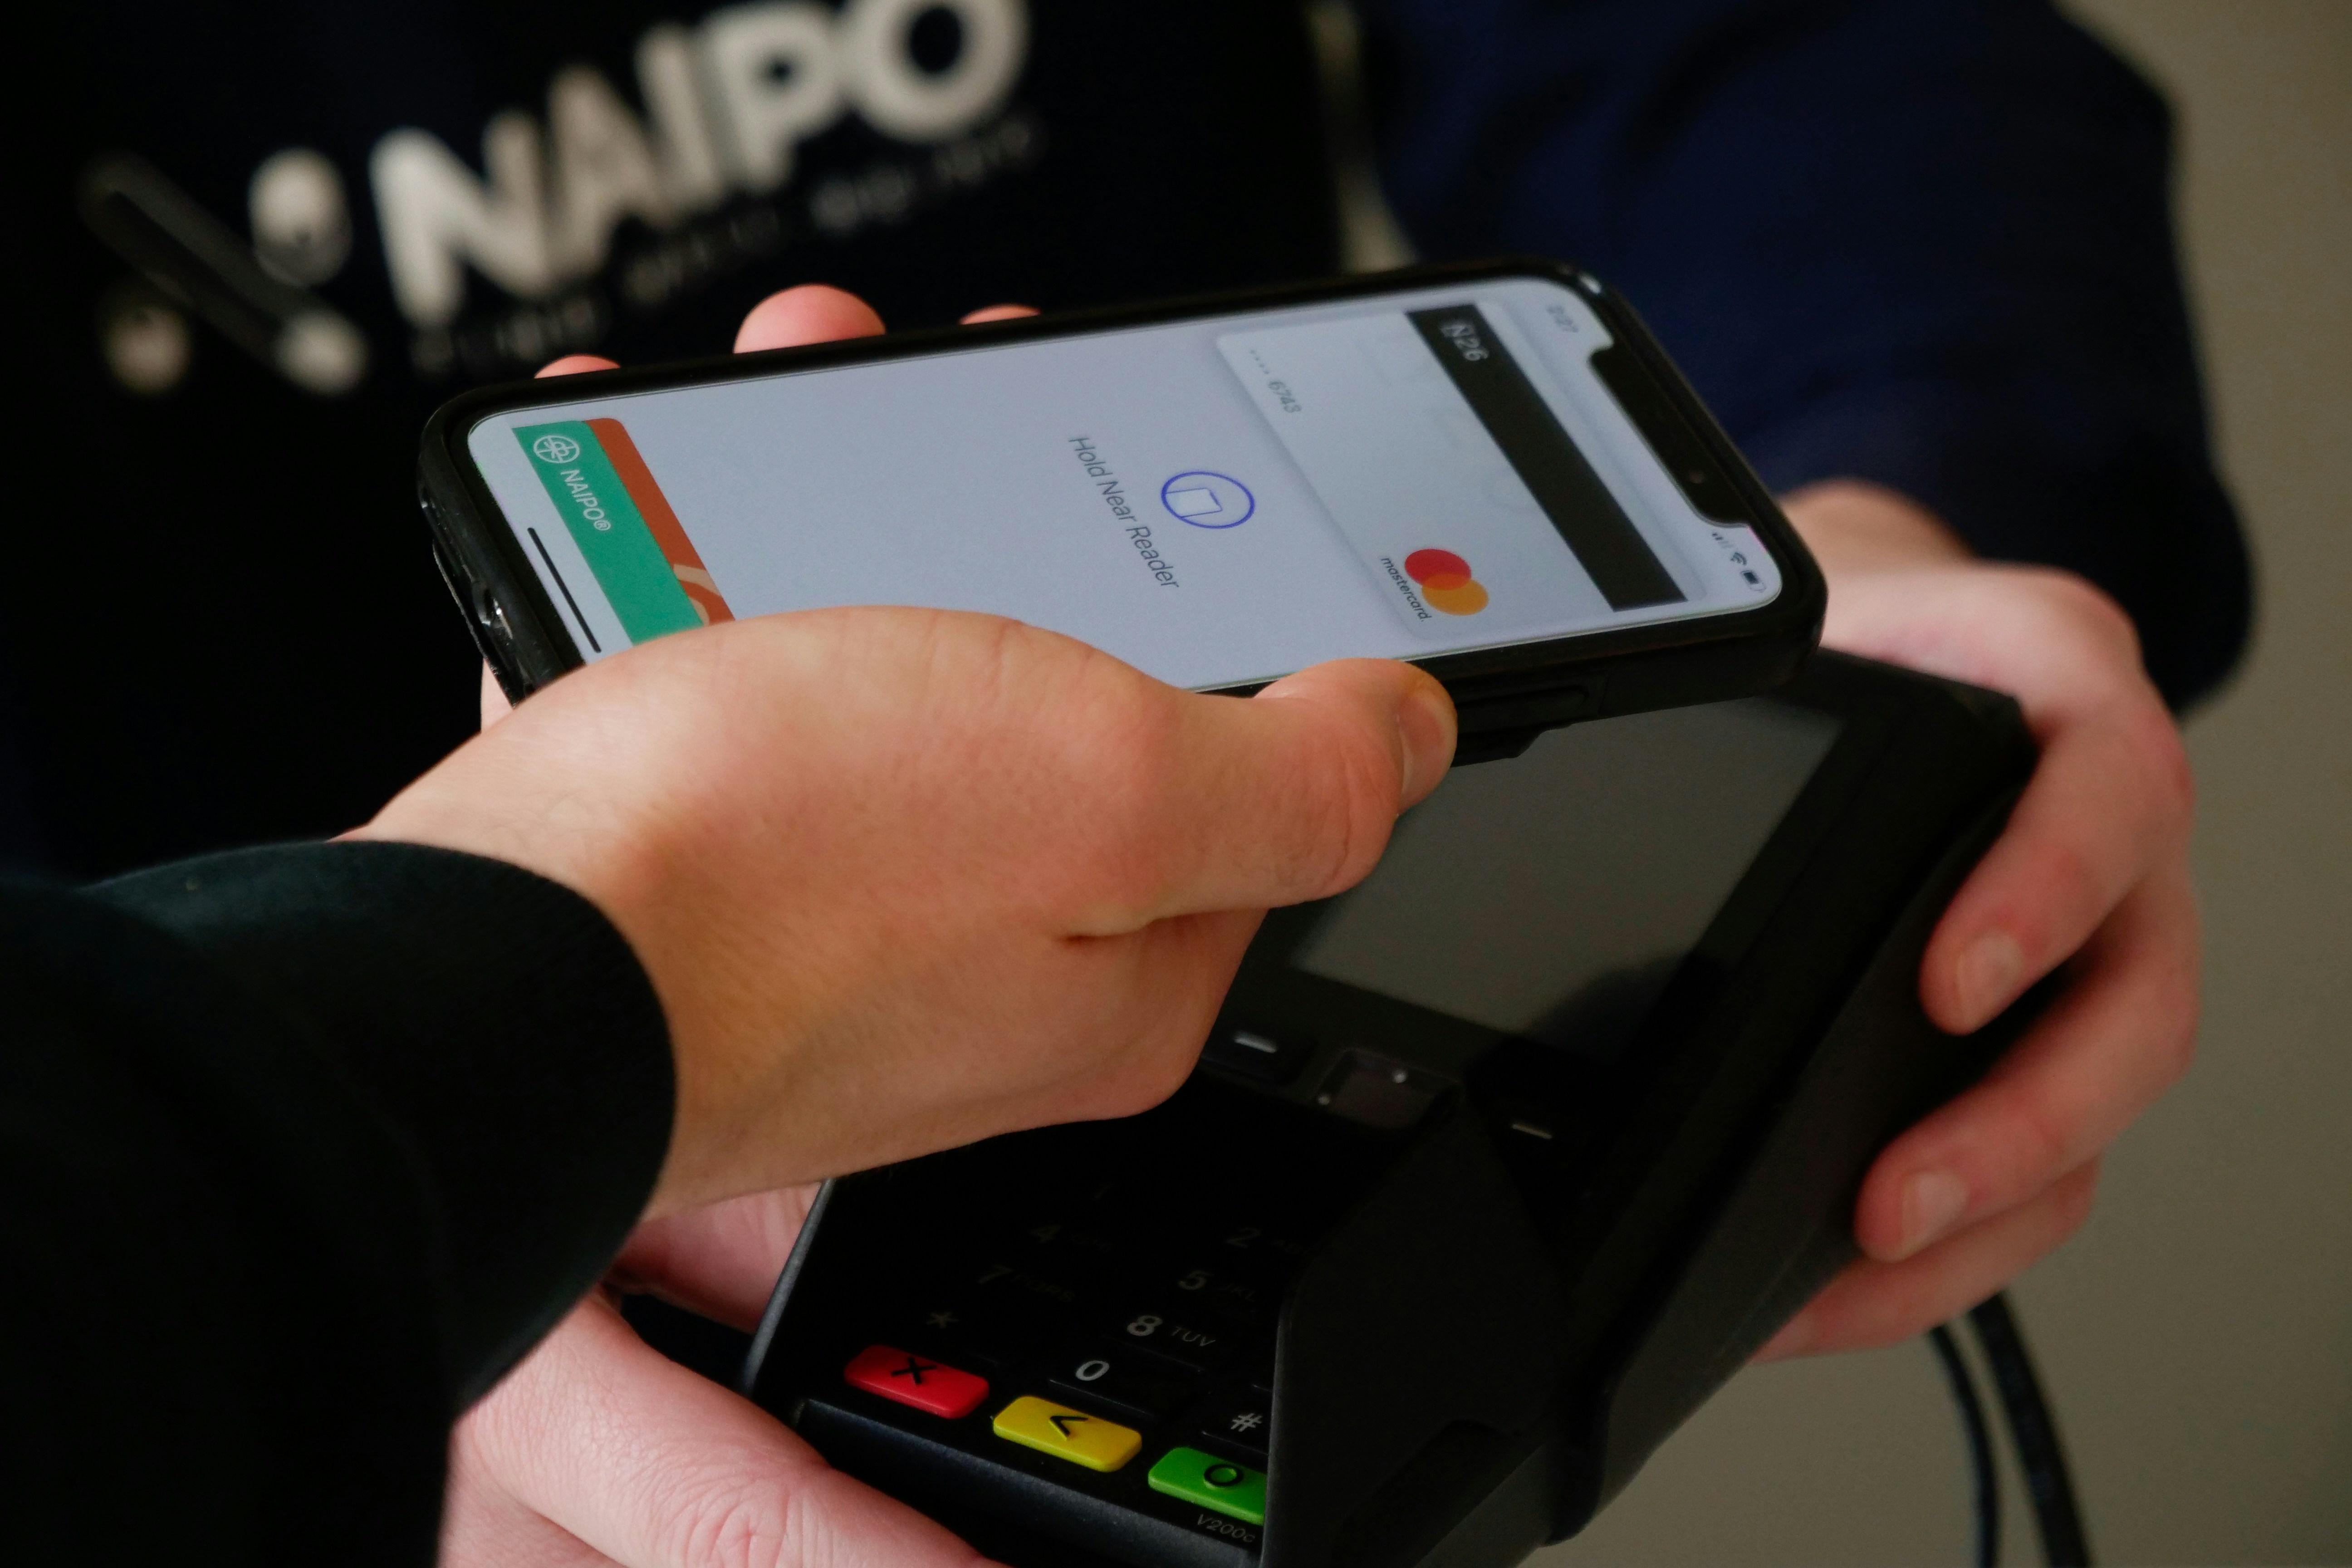
- NFC (temassız): Telefon POS’a yaklaştırılır, biyometrik onayla ödeme tamamlanır. Ayrıntısı için NFC özelliği nedir? yazısına bakabilirsiniz.
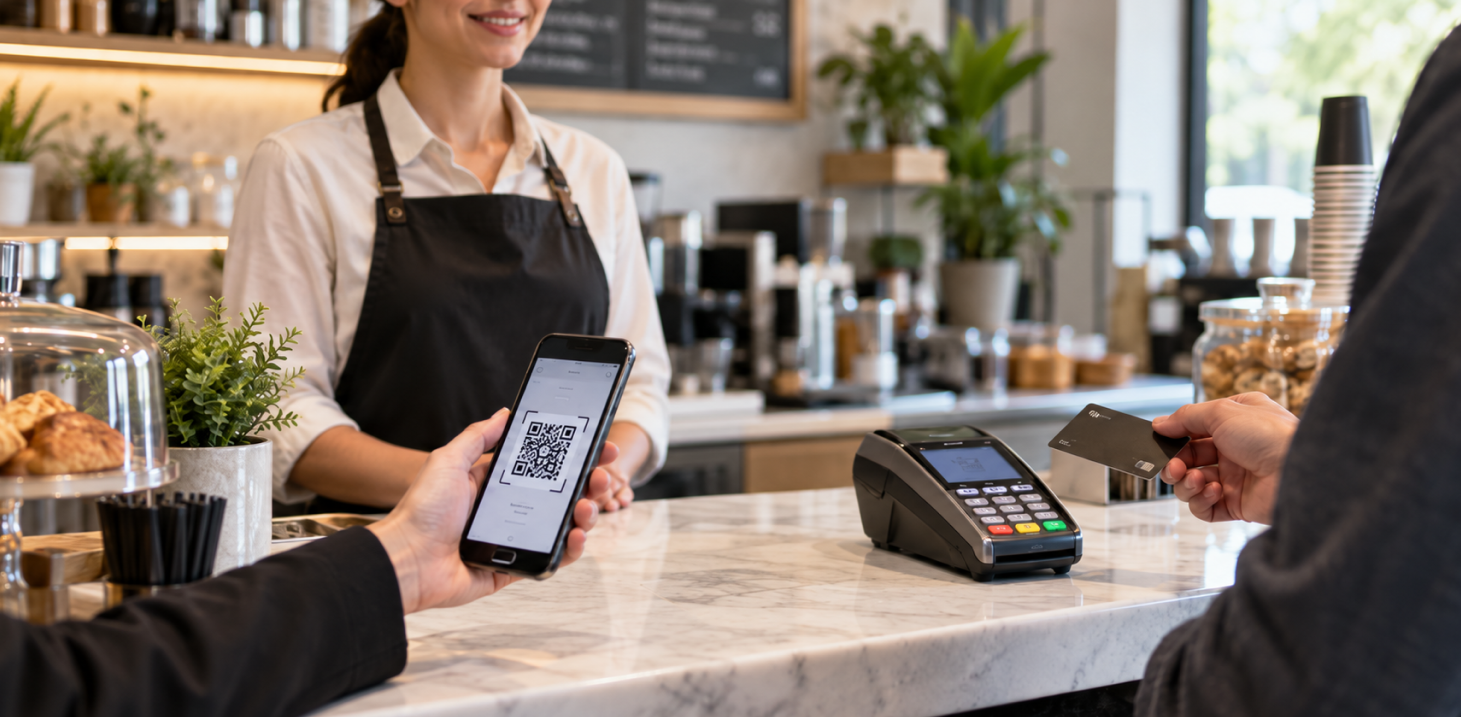
- QR ile ödeme: Mağaza ya da uygulama QR kod üretir, müşteri okutur ve onaylar.
- Ödeme linki: SMS veya e-postayla gelen linke tıklanır, güvenli sayfada kartla ödenir (linkle tahsilat).
- Uygulama içi ödeme: Mobil uygulamada kayıtlı kart ya da dijital cüzdanla tek dokunuşla ödeme.
- Operatör faturalama: Küçük tutarlar operatör faturası üzerinden tahsil edilebilir (servis uyumuna bağlı).
Mobil Ödeme Ne Demek?
Mobil ödeme kısaca cüzdan taşımadan telefonla ödeme yapabilmektir. İşletmeler içinse tüm bu kanallardan gelen ödemeleri tek panelde toplamak, raporlamak ve muhasebeye aktarmaktır.
Mobil Ödeme 7/24
Mobil ödeme kanalları mesaiye bağlı olmadan çalışır. E-ticaret, saha satışı veya uzaktan tahsilatta gece gündüz ödeme alınabilir; tutarın hesaba geçişi valör ve komisyon koşullarına göre olur.
Mobil Ödeme Servisi Nedir?
İşletme ile banka ya da ödeme kuruluşları arasında köprü kuran altyapıdır. Ödeme geçidi, sanal POS, dijital cüzdan ve QR/NFC gibi bileşenleri tek çatı altında sunar; güvenliği PCI-DSS uyumu, 3D Secure ve tokenizasyonla sağlar.
Mobil Ödeme Nasıl Açılır?
- İşletme için: Uygun ödeme geçidi ya da sanal POS sözleşmesi → entegrasyon → test → canlıya geçiş.
- Kullanıcı için: Telefon ayarlarından NFC ve dijital cüzdan etkinleştirilir; kart eklenir, biyometrik doğrulama tanımlanır. Operatör faturalama varsa hat için mobil ödeme yetkisi açılır.
Mobil Ödeme ile Alışveriş
Türkiye’de e-ticaret sitelerinin çoğu kart kaydetme, dijital cüzdan, taksit ve linkle ödeme destekler. Kullanıcı tarafında mobil arayüzün sade, 3D Secure destekli ve şifreli bağlantıyla korunuyor olmasına dikkat edin.
Mobil Ödeme Uygulamaları
Bankaların mobil uygulamaları, dijital cüzdanlar ve bazı perakende uygulamaları NFC, QR, tek tıkla ödeme, taksit ve puan özelliklerini bir arada sunar. İşletmeler için ise mobil SDK ile uygulama içi ödeme akışı kolaylaşır.
Mobil Ödeme ve Nakit
“Nakit” burada hızlı tahsil anlamında kullanılır: işlem gerçekleşir, tahsilat POS anlaşmasına göre blokeli ya da blokesiz olarak hesabınıza yansır. Etkin nakit akışı için valör günleri ve efektif komisyon mutlaka izlenmelidir.
Güvenlik: Mobil Ödemede Dikkat Edilmesi Gerekenler
- PCI-DSS uyumlu ödeme geçidi kullanın; kart verisini sisteminizde tutmayın, tokenize edin.
- 3D Secure 2.x ile kart sahibi doğrulaması yapın; cihaz parmak izi ve risk skorlarından yararlanın.
- Tüm trafiği güncel TLS ile şifreleyin; fraud izleme ve chargeback süreçlerini kurumsallaştırın.
- Kullanıcı tarafında güçlü şifre ya da biyometrik doğrulama, güncel işletim sistemi ve resmî mağazalardan uygulama kuralını benimseyin.
İşletmeler İçin Mobil Ödeme Almanın Avantajları
- Dönüşüm artışı: Bayiye ya da müşteriye SMS veya e-postayla ödeme linki gönderilir, tek tıkla ödeme alınır.
- 7/24 tahsilat: Mesai saati ve coğrafya sınırı olmadan ödeme alınır.
- POS orkestrasyonu: Her işlem tanımladığınız kurallara göre en avantajlı kanala yönlenir, maliyet düşer.
- Tek panel ve ERP aktarımı: Farklı kanallardan gelen ödemeler tek ekranda toplanır, ödeme tamamlandığında ERP’ye işlenir.
- Taksit esnekliği: Desteklenen kartlarda taksit sunulur; hangi taksitlerin kime açılacağını ödeme setleriyle siz belirlersiniz.
- Geç tahsilat izleme: Vade yaklaşınca otomatik hatırlatma gider, geciken ödemeler panelde görünür.
B2B işletmeler için mobil ödeme yalnızca bir ödeme kanalı değil, tahsilat operasyonunun tamamını etkileyen bir altyapı tercihidir. Doğru kurgulandığında nakit akışı hızlanır, operasyonel yük azalır ve komisyon maliyeti düşer.
Tahsildar çözümüOnline Ödeme AlmaLink, QR ve SMS ile ödeme alın; vade öncesi hatırlatmalar otomatik gitsin, geciken ödemeler panelde görünsün.Tahsildar ile Mobil Ödemeyi Akıllıca Yönetin
Tahsildar’ın Ödeme Geçidi, POS orkestrasyonu, linkle tahsilat ve ERP / CRM entegrasyonu tüm mobil ödeme kanallarını tek platformda toplar. Bayi ağınızdan kurumsal müşterilerinize kadar her tahsilat akışı aynı yerden yönetilir.
- QR ve linkle tahsilat ile saha, online ve uzaktan kanalda hızlı ödeme; tahsilatı Tahsildar mobil uygulamasından da yönetebilirsiniz.
- 3D Secure, tokenizasyon ve PCI-DSS Level 1 ile güvenlik.
- 23 banka ve 23 ödeme kuruluşu entegrasyonu; tek bankaya bağımlılık azalır, bir kanal aksarsa yedek POS’a otomatik geçiş.
- Tek panelde raporlama; kesilen komisyon ve hesaba yatan tutar POS Rapor ile.
- Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle entegrasyon; ödeme tamamlandığında tahsilat ERP’ye işlenir.
Sıkça Sorulan Sorular
Telefonla NFC/QR, linkle ödeme ya da uygulama içi ödeme gibi yöntemlerle kart verisi güvenli şekilde işlenir; ödeme bankanız ya da ödeme kuruluşu üzerinden gerçekleşir.
Evet. PCI-DSS uyumlu ödeme geçidi, 3D Secure, tokenizasyon ve TLS şifreleme kullanıldığında oldukça güvenlidir. Kullanıcı tarafında biyometrik doğrulama önerilir.
Kullanıcı olarak dijital cüzdana kart ekleyip NFC ve biyometrik doğrulamayı etkinleştirirsiniz. İşletme olarak sanal POS ya da ödeme geçidi sözleşmesi yapılır; entegrasyon, test ve canlıya geçiş adımları izlenir.
Standart akış satış ve tahsilat içindir. Cüzdandan hesaba aktarma ve para çekme bankanın ürün kurallarına bağlıdır.
Evet. Tahsilat 7/24 alınır; hesaba geçiş süresi valör ve komisyon anlaşmanıza bağlıdır.
İhtiyaca göre değişir. Kritik olan PCI-DSS uyumu, 3D Secure, raporlama, POS orkestrasyonu ve ERP entegrasyonu gibi yeteneklerdir.
Tahsildar’da kurulum size atanan uzmanla birlikte yapılır; sistem çoğunlukla 24 saat içinde canlıya alınır (altyapıya göre değişebilir). Link ve QR ile hiç entegrasyon yapmadan da başlayabilirsiniz.
Her bayi için Tahsildar panelinden ödeme linki ya da QR oluşturulur; bayi kendi panelinden de ödeme yapabilir. Ana firma tüm tahsilatları tek ekrandan izler.
Link, QR, kart ve bayi panelinden gelen tahsilatı aynı yerde görün; ödeme tamamlandığında ERP’nize işlensin, bir kanal aksarsa tahsilat sürsün.