- B2B’de satışı kapatan yalnızca ürün ve fiyat değil, ödeme deneyimidir: havale, dekont ve mutabakat adımları her aşamada vazgeçme riskini artırır.
- Dönüşümü düşüren dört sorun: tek ödeme kanalı, manuel ödeme talimatları, geciken mutabakat ve vade/taksit esnekliğinin olmaması.
- Çoklu ödeme kanalı, hızlı ödeme onayı, kartla taksit ve bayi kredisi; satın alma kararını hızlandırır ve sipariş tutarını büyütür.
Bir B2B satış görüşmesi düşünün. Müşteri ürünü beğendi, fiyat konuşuldu, el sıkışıldı. Sonra ödeme süreci başladı: banka havalesi, ödeme vadesi, mutabakat, dekont bekleme. Günler geçti. Bir sonraki siparişte müşteri daha az hevesli döndü.
Bu senaryo B2B satışçılara tanıdık gelir. Çünkü B2B’de satışı kapatan şey yalnızca ürün ya da fiyat değil, ödeme deneyimidir.
Ödeme Süreci Neden Satış Dönüşümünü Etkiler?
B2C’de müşteri beğendiği ürünü sepete atıp kartla saniyeler içinde satın alır. B2B’de ise aynı işlem için havale/EFT talimatı verilir, muhasebe onayı beklenir, dekont iletilir, karşı taraf mutabakat yapar.
Bu sürtünme her adımda vazgeçme riskini artırır. Özellikle ilk siparişlerde ya da yüksek tutarlı işlemlerde ödeme süreci ne kadar karmaşıksa dönüşüm oranı o kadar düşer. Müşteri zihinsel olarak “evet” demiş olsa bile operasyonel zorluk kararını erteleyebilir, hatta geri çevirebilir.
Dönüşümü Düşüren 4 Ödeme Süreci Sorunu
- 1
Tek ödeme kanalı sunmak
Yalnızca havale/EFT kabul eden bir firma, kartla ödemek ya da taksit isteyen müşteriyi kaybedebilir. Her müşterinin likidite durumu farklıdır; ödeme seçeneği genişledikçe dönüşüm artar.
- 2
Manuel ödeme talimatları
“IBAN’ı şuradan alın, açıklamaya sipariş numarasını yazın, dekontu e-postayla iletin” süreçleri alıcı için zahmetlidir. Bu zahmet birikir ve müşteri bir sonraki siparişinde daha kolay çalışan rakibe yönelebilir.
- 3
Geciken mutabakat
Ödeme yapıldı ama sipariş onaylanmadı; muhasebe eşleştirmeyi tamamlamadı, ürün sevk edilmedi. Bu gecikme müşteri güvenini zedeler ve tekrar satın alma ihtimalini düşürür.
- 4
Vade ve taksit esnekliğinin olmaması
Kurumsal alıcılar nakit akışlarını yönetmek için vade ister. Bu talebi karşılayamayan tedarikçi, aynı ürünü vadeyle sunan rakibine müşteri kaptırabilir.
Ödeme Kolaylığı Dönüşüm Oranını Nasıl Artırır?
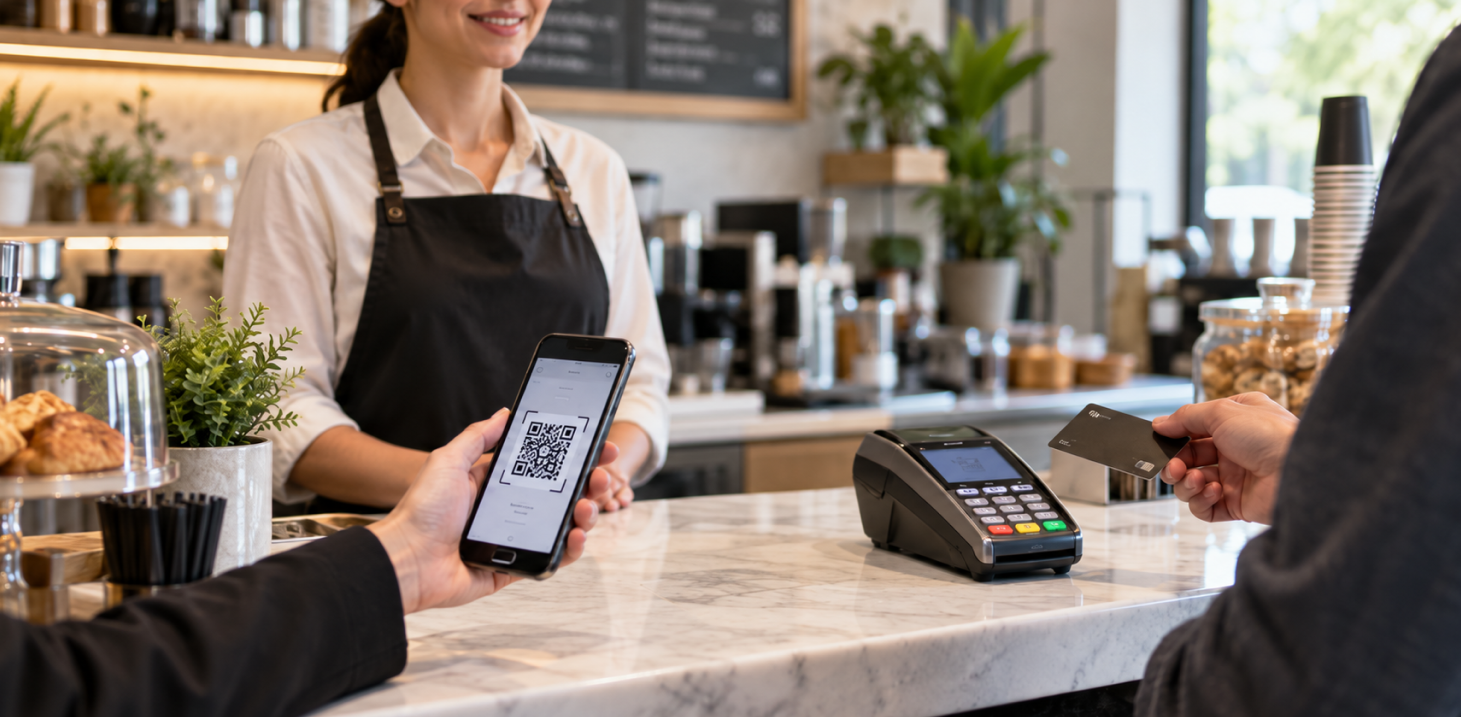
- Çoklu ödeme kanalı, daha az vazgeçme: Kredi kartı, banka kartı, ödeme linki ve QR; müşteriye nasıl ödeyeceğini seçme özgürlüğü tanımak satın alma kararını hızlandırır.
- Hızlı ödeme onayı, daha fazla güven: Müşteri ödemesinin alındığını hemen görürse sipariş sürecine güveni güçlenir; bu güven tekrar satın almayı besler.
- Taksit ve vade, daha büyük sipariş: Türkiye’de kartla taksit yaygındır; tek seferlik büyük ödeme yerine taksit seçeneği, müşterinin daha büyük siparişi rahatça vermesini kolaylaştırır.
- Bayi kredisi, satışı kapatma hızı: Nakdi yetmeyen bayi, siparişi sırasında şubeye gitmeden kredi başvurusu yapar; kredi kullandırıldığında tutar doğrudan ana firmaya aktarılır, ana firma peşin tahsil eder.
Tahsildar ile B2B Ödeme Deneyimi
Tahsildar, B2B satış sürecindeki ödeme sürtünmesini azaltmak için kurgulanmış bir ödeme orkestrasyonu platformudur:
- Online Ödeme Alma: Müşteriniz link, QR ya da SMS ile kartla ve taksitle öder; vade öncesinde otomatik hatırlatma yapılır.
- Bayi Sipariş Yönetimi: Bayiniz siparişini kendi ekranından verir, ödeme yöntemini aynı ekranda seçer; havale/EFT ödemesi siparişle eşleşir, sipariş ve ödeme ERP’ye aktarılır.
- Ödeme Geçidi: 23 banka ve 23 ödeme kuruluşu tek altyapıda; işlemler kurallarınıza göre en avantajlı kanala yönlendirilir.
- Kredi ile Tahsilat: Bayi ya da bayinin müşterisi krediyle öder, tutar doğrudan size aktarılır.
- ERP / CRM Entegrasyonu: Tahsilat tamamlandığında ERP’ye işlenir; muhasebe ekibinin elle eşleştirme yükü azalır.
Son Söz
B2B satışta ürün ve fiyat rekabeti kaçınılmazdır; ama ödeme deneyimi çoğu zaman gözden kaçan bir rekabet alanıdır. Müşteriye ödeme kolaylığı sunmak yalnızca operasyonel bir iyileştirme değil, doğrudan satış dönüşümüne ve müşteri bağlılığına yapılan bir yatırımdır.
Sıkça Sorulan Sorular
Havale, dekont ve mutabakat adımları her aşamada vazgeçme riskini artırır. Ödeme ne kadar kolay ve hızlıysa müşteri kararını o kadar hızlı uygular.
Kartla tek çekim ve taksit, ödeme linki ve QR ile ödeme, sipariş ekranından havale/EFT ve gerektiğinde bayi kredisi gibi birden fazla seçenek sunmak vazgeçmeyi azaltır.
Evet. Türkiye’de kartla taksit yaygındır; taksit seçeneği müşterinin büyük siparişi tek seferde ödemek zorunda kalmadan vermesini kolaylaştırır.
Kredi kararı bankanındır; ana firma bayisine kullandırılan kredide borçlu ya da kefil olmaz. Kredi kullandırıldığında tutar doğrudan ana firmaya aktarılır.
Müşterinize link, QR ya da SMS ile ödeme imkânı sunun; kartla tek çekim ve taksitle ödesin, vade öncesinde otomatik hatırlatma yapılsın.