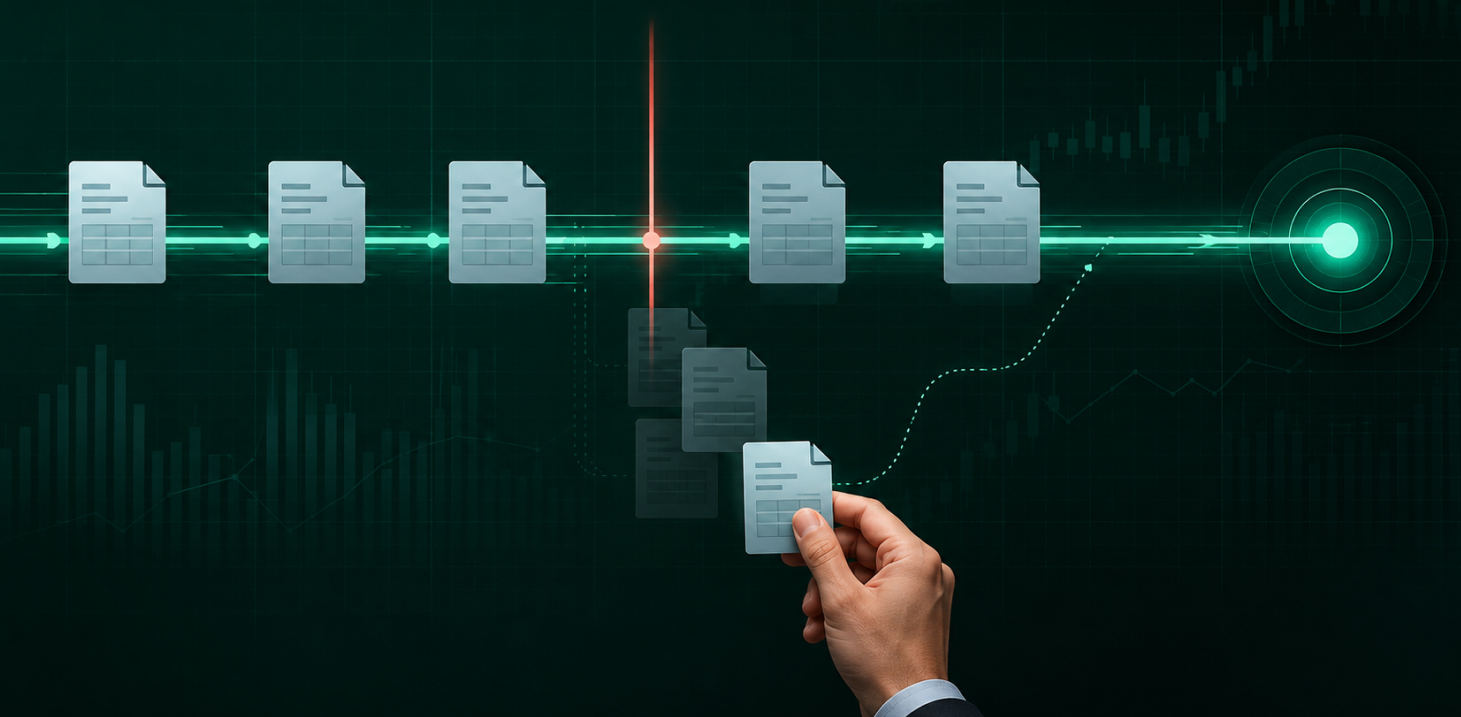
- Otomatik tahsilat; ödeme takibi, hatırlatma, ödeme alma ve kayıt adımlarının her seferinde elle müdahale gerektirmeden yürümesidir.
- İki model vardır: kayıtlı kart ya da talimattan otomatik çekim, ve vadesi gelen ödeme için müşteriye otomatik giden link ve hatırlatma.
- Bayi ağında asıl kazanç, ödemenin kaynağında kaydedilip ERP’ye işlenmesi ve gecikmenin panelde görünmesidir.
İşletmelerin başarılı olması için verimliliği ve maliyet kontrolünü en üst düzeye çıkarması şart. Otomatik tahsilat sistemleri bu konuda önemli avantajlar sunuyor. Bu yazıda otomatik tahsilat sistemlerinin ne olduğunu, nasıl çalıştığını, avantajlarını ve hangi işletmeler için uygun olduğunu inceliyoruz.
Otomatik Tahsilat Sistemi Nedir?
Otomatik tahsilat, müşterilerden ödemeleri her seferinde elle takip etmeden toplamak için kullanılan bir sistemdir. Bu sistemler ödemeleri izler, vadesi yaklaşanlara hatırlatma gönderir, ödemeyi alır ve kayda geçirir. İhtiyaca göre seçilebilecek farklı otomatik tahsilat modelleri vardır.
Otomatik Tahsilat Sistemlerinin Avantajları
- Zaman tasarrufu: Manuel tahsilat yöntemlerine göre çok daha az zaman alır.
- Maliyet tasarrufu: İdari maliyetleri azaltır; zamanında ödemeyi kolaylaştırarak gecikmeden doğan maliyeti düşürür.
- Verimlilik: Ekibin katma değeri yüksek işlere odaklanmasını sağlar.
- Nakit akışı yönetimi: Ödemeler planlı geldiği için nakit akışı daha öngörülebilir olur.
- Daha az hata: Elle taşınan kayıt azaldıkça hata payı düşer.
- Müşteri memnuniyeti: Zahmetsiz ödeme deneyimi müşteri ilişkisini güçlendirir.
- Güvenlik: Güvenli ödeme sayfaları ve şifrelemeyle ödeme güvenliği sağlanır.
Hangi İşletmeler İçin Uygun?
- Küçük işletmeler: İdari yükü azaltmak için.
- E-ticaret ve online satış yapan işletmeler: Online ödeme alma süreçlerini kolaylaştırmak için.
- Düzenli ödeme alan işletmeler: Aidat, dönem ücreti ve hizmet bedeli gibi periyodik tahsilatlar için.
- Bayi ağıyla çalışan firmalar: Yüzlerce bayinin ödemesini aynı kurallarla yönetmek için.
Otomatik Ödeme Tahsilat Süreci Nasıl İşler?
- 1
Tanımlama
Müşteri ya da bayi, ödeme planı ve kanal tanımlanır; kayıtlı kartla çekim kullanılacaksa kart bilgisi güvenli altyapıda saklanır.
- 2
Vade ve tutar
Ödeme takvimi belirlenir ya da açık borçlar ERP’den gelir.
- 3
Ödeme alma
Vade geldiğinde ödeme linki ve hatırlatma otomatik gider ya da kayıtlı karttan çekim yapılır.
- 4
Onay ve bildirim
Ödeme tamamlandığında müşteriye ve işletmeye bildirim gider.
- 5
Kayıt ve raporlama
Tahsilat ERP’de ilgili cariye işlenir; tüm ödemeler panelde raporlanır.
- 6
Gecikme yönetimi
Ödenmeyenlere hatırlatma tekrarlanır, geciken ödemeler panelde görünür ve finans ekibi bilgilendirilir.
Otomatik Ödeme Kampanyası Nedir?
Müşterileri otomatik ödemeye teşvik etmek için kullanılan pazarlama uygulamalarıdır. İndirim, promosyon, kullanım kolaylığı, güvenlik vurgusu ve şeffaf iletişim en önemli unsurlardır. Bankaların otomatik ödeme talimatı kampanyalarını otomatik ödeme talimatı kampanyaları yazısında ele aldık.
Farklı Otomatik Ödeme Çözümleri
Otomatik tahsilat iki ana modelle kurulur; çoğu işletme ikisini birlikte kullanır:
- Kayıtlı karttan ya da talimattan otomatik çekim: Müşteri bir kez onay verir, vade geldiğinde tutar kendiliğinden çekilir. Banka otomatik ödeme talimatları ve kayıtlı kart bu modeldir. Tahsildar’da kayıtlı kartla ödeme bugün iş ortaklarımız üzerinden Masterpass ile yapılabilir; kendi Kart Saklama ürünümüz geliştiriliyor (yakında).
- Otomatik link ve hatırlatma: Vade geldiğinde müşteriye ödeme linki SMS ve e-postayla kendiliğinden gider; müşteri tek tıkla öder. B2B’de en yaygın model budur, çünkü ödeme kararı müşteride kalır ama takip yükü işletmeden kalkar. Ayrıntılar için linkle tahsilat yazısına bakabilirsiniz.
Otomatik Tahsilat ile Manuel Tahsilat Arasındaki Farklar
- İş yükü: Manuel tahsilat personele ek yük getirir; otomatik tahsilat bu yükü belirgin biçimde azaltır.
- Gecikme: Manuel ödemelerde gecikme riski yüksektir; otomatikte vade günü geldiğinde hatırlatma ve ödeme adımı kendiliğinden başlar.
- Hata: Manuel yöntemler hataya açıktır; otomatik tahsilat dijital kayıtlarla şeffaflık sağlar.
KOBİ’ler için Otomatik Tahsilat Avantajları
- Düzenli nakit akışı sağlar.
- Muhasebe ekibinin yükünü azaltır.
- Müşteri deneyimini iyileştirir, zamanında ödeme oranını artırır.
- Büyümek isteyen KOBİ’ler için sürdürülebilir bir finansal yapı oluşturur.
Bayi Ağında Otomatik Tahsilat: B2B İşletmeler İçin Kritik Avantaj
Otomatik tahsilat bireysel müşteriler için kolaylıksa, bayi ağıyla çalışan B2B işletmeler için stratejik bir gerekliliktir.
50 bayinin ödemesini elle takip etmek mümkündür; birkaç yüz bayide bu yöntem zorlanır. Her bayinin farklı bankadan, farklı vadede, farklı tutarda ödediği bir yapıda otomatik tahsilat olmadan mutabakat günler alır, gecikme geç fark edilir, nakit akışı öngörülemez hale gelir.
Tahsildar’ın Bayi Tahsilatı ile bayi link, QR veya panel üzerinden öder; ödeme kaynağında ilgili bayiyle kaydedilir ve tamamlandığında ERP’nizde bayinin carisine işlenir. Vade öncesi hatırlatmalar otomatik gider, geciken ödemeler panelde görünür. Ana firma tüm bayi ödemelerini tek ekrandan izler.
Tahsildar çözümüBayi TahsilatıBayi bazında limit ve ödeme politikası, çok kademeli yapı, tüm bayi ödemeleri tek ekranda.Tahsildar ile Otomatik Tahsilat Altyapısı
Tahsildar’ın otomatik tahsilat altyapısı B2B ihtiyaçlarına göre kurgulanmıştır:
- Ödeme Geçidi: 23 banka ve 23 ödeme kuruluşu tek altyapıda; her ödeme tanımladığınız kurallara göre en avantajlı kanala yönlenir, bir kanal aksarsa yedek POS’a otomatik geçer.
- Kredi ile Tahsilat: Bayi likidite sorunu yaşadığında sipariş durmaz; bayi krediyle öder, tutar doğrudan ana firmaya aktarılır. Limitler banka bazındadır (Fibabanka 2 milyon TL’ye kadar; İş Bankası şahıs 2 milyon TL’ye, tüzel şubeden tanımlı limitle 10 milyon TL’ye kadar); kredi kararını banka verir.
- ERP / CRM entegrasyonu: Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle çift yönlü çalışır; ödeme tamamlandığında tahsilat ERP’ye işlenir, her aktarım loglanır.
- POS Rapor: Tüm POS hareketleri banka ve kanal bazında raporlanır; valör takvimi ve komisyon kontrolü tek ekranda.
Geç tahsilatın işletmenize maliyetini görmek için DSO rehberindeki hesaplayıcıyı kullanabilirsiniz.
Otomatik Tahsilat Sisteminde Güvenlik Önlemleri
- SSL/TLS ile veri şifreleme
- PCI DSS Level 1 altyapı
- Yetkilendirilmiş erişim kontrolü
- 3D Secure doğrulaması ve fraud önleme mekanizmaları
- Düzenli güvenlik güncellemeleri
Sıkça Sorulan Sorular
Evet. Özellikle düzenli tahsilat yapan KOBİ’ler için en verimli çözümlerden biridir; az personelle çok sayıda ödemeyi takip etmeyi mümkün kılar.
Manuel tahsilatta işlemler tek tek yapılır, hata ve gecikme riski yüksektir. Otomatik tahsilatta hatırlatma, ödeme ve kayıt planlı ve sistematik şekilde yürür.
Türkiye’de faaliyet gösteren birçok banka otomatik ödeme talimatı sunar. Tahsildar ise 23 banka ve 23 ödeme kuruluşunun entegrasyonunu tek panelde toplar.
Evet. Vade geldiğinde müşteriye ödeme linki ve hatırlatma otomatik gönderilir; müşteri kartını kaydetmeden tek tıkla öder. B2B’de en yaygın kullanılan model budur.
Ödeme takvimini bir kez tanımlayın; hatırlatmalar ve ödeme linkleri zamanında gitsin, ödenenler ERP’ye işlensin, bekleyenler panelde görünsün.