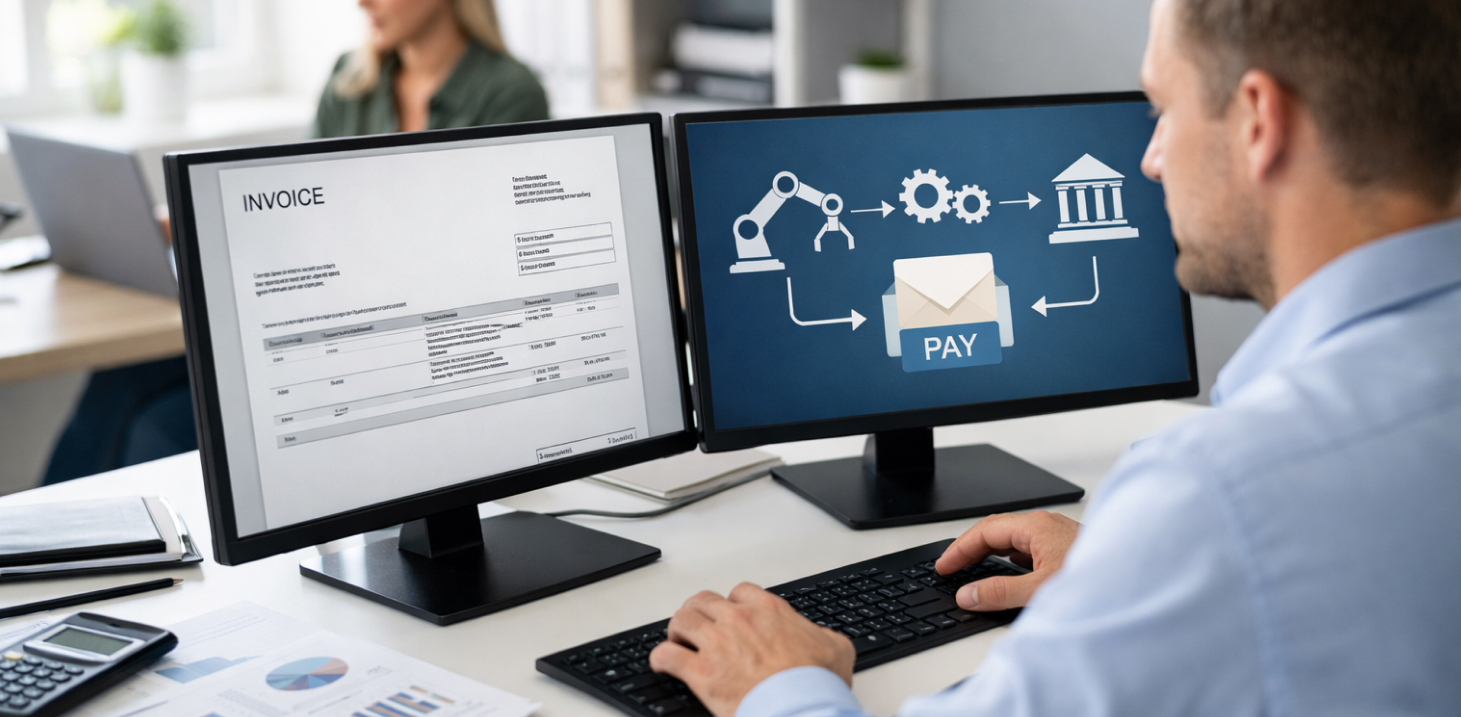
- Tahsilat otomasyonu; fatura takibi, hatırlatma, ödeme alma ve ERP’ye aktarımın her adımda elle müdahale gerekmeden yürümesidir.
- En büyük kazanç hatırlatma ve ERP aktarımındadır: ödeme kolaylaşır, tamamlanan tahsilat elle taşınmadan cariye işlenir.
- Bayinin likidite sorunu varsa otomasyon tek başına yetmez; kredi ile tahsilat vadeli satışı peşin tahsilata çevirir.
Ticaretin en eski kuralı bellidir: “Satış, tahsilat yapıldığında biter.” Ancak günümüzün hızlı ticaret ortamında satışı kapatmakla parayı kasaya koymak arasında geçen süre (DSO – Days Sales Outstanding), KOBİ’lerin en büyük kâbusu haline gelebilir.
Geleneksel yöntemlerle yönetilen tahsilat; Excel tabloları arasında kaybolan vadeler, unutulan ödemeler ve telefonla borç hatırlatmanın yarattığı gerginlik demektir. Peki B2B tahsilat otomasyonu bu denklemi nasıl değiştirir? Manuel süreçlerin yarattığı verimsizlik, dijital bir sistemle nasıl kârlılığa dönüşür?
Bu yazıda tahsilat otomasyonunun KOBİ verimliliğine etkisini ve Tahsildar ile tahsilat süreçlerinizi nasıl otopilota alabileceğinizi inceliyoruz.
Tahsilat Otomasyonu Nedir?
En yalın haliyle tahsilat otomasyonu; fatura takibi, ödeme hatırlatma, tahsilat alma ve muhasebeleştirme (mutabakat) süreçlerinin her adımda elle müdahale gerektirmeden yazılımla yönetilmesidir. Özellikle bayi ağıyla çalışan işletmeler için bu, binlerce işlemin aynı kurallarla ve kayıt altında yürümesi demektir.
Manuel Süreçlerin Gizli Maliyeti
Finans ekibinin mesaisinin önemli bir bölümünü “Ödeme yaptınız mı?” aramalarına ya da banka hareketlerini (EFT/havale) ERP’deki carilerle eşleştirmeye harcaması, işletme için görünmeyen bir maliyettir:
- İnsan hatası: Yanlış girilen tutarlar, yanlış cariye işlenen ödemeler.
- Zaman kaybı: Katma değeri düşük operasyonel işlere harcanan mesai.
- Nakit akışı tıkanıklığı: Vadesi geçen alacakların geç fark edilmesi.
Alacağın bekleme süresinin size maliyetini görmek için DSO rehberindeki hesaplayıcıyı, tahsilat başına toplam maliyet için cost to collect rehberini kullanabilirsiniz.
B2B Tahsilatta Otomasyonun KOBİ’ye 6 Kritik Kazancı
Dijitalleşme bir lüks değil, rekabette kalma şartıdır. İşte otomasyonun işletmenize sağladığı somut faydalar:
1. Nakit akışında hızlanma
Otomasyon sistemleri vadesi yaklaşan ödemeleri bayinize veya müşterinize SMS ve e-postayla otomatik hatırlatır. “Unuttum” bahanesini büyük ölçüde ortadan kaldıran bu yapı, alacakların tahsil süresini (DSO) düşürmeye yardımcı olur; nakit kasaya daha erken girer. Gecikmeyi oluşmadan önlemenin yolları için vadesi geçen alacaklar nasıl azaltılır? yazısına bakabilirsiniz.
2. Operasyonel verimlilik ve tasarruf
Finans ekibiniz tahsilatın peşinde koşmak yerine finansal stratejiye ve büyümeye odaklanır. Tahsildar gibi sistemler binlerce bayiden gelen ödemeyi tek panelden yönetmenizi sağlayarak iş gücünden tasarruf ettirir.
3. Daha az hatayla mutabakat (ERP entegrasyonu)
B2B otomasyonunun en büyük gücü entegrasyondur. Ödeme tamamlandığında tahsilat ERP’nize (Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’ler) ilgili cariye işlenir; aktarım zamanlaması panelden ayarlanır, her aktarım loglanır. Tutarın hesabınıza geçişi POS anlaşmanızdaki valöre göre olur; kesilen komisyonun anlaşmanızla karşılaştırılması ise POS Rapor ile yapılır. Manuel fiş işleme ve hata riski belirgin biçimde azalır.
4. 7/24 tahsilat imkânı
İşletmeniz kapalıyken de ticaret devam eder. Online tahsilat sayesinde bayileriniz gecenin bir yarısı veya hafta sonu kendi panellerine girerek kartla ödeme yapabilir. Altyapı yedekli çalışır ve 7/24 izlenir; zaman ve mekân sınırı kalkar.
5. Kurumsal itibar ve müşteri deneyimi
Müşterinizi sürekli arayıp ödeme istemek yerine ona profesyonel bir ödeme ekranı sunmak marka imajınızı güçlendirir. Bayi kendi bakiyesini ve ekstresini görür, borcunu bilir ve tek tıkla öder.
6. Dijital finansman: vadeli sat, peşin al
B2B tahsilat otomasyonunun en güçlü halkası, bayinin “nakdim yok, sipariş veremem” sorununu çözmektir. Otomasyon ödemeleri hızlandırır; ama bayinin likidite sorunu varsa sipariş zaten gelmez.
Kredi ile tahsilat bu döngüyü kırar: bayi sipariş anında açık ekrandan, şubeye gitmeden krediyle öder; tutar doğrudan ana firmaya aktarılır. Limitler banka bazındadır — Fibabanka’da 2 milyon TL’ye kadar; İş Bankası’nda şahıs şirketleri için 2 milyon TL’ye, tüzel şirketler için şubeden tanımlanan limitle 10 milyon TL’ye kadar. Kredi kararını ve limiti banka belirler; standart başvurular çoğunlukla dakikalar içinde sonuçlanır.
Sonuç: Bayi sipariş fırsatını kaçırmaz, ana firma vade beklemez. Bu model özellikle yüksek tutarlı sektörlerde — yapı malzemesi, otomotiv, beyaz eşya — tahsilat otomasyonunun tamamlayıcısı olarak çalışır.
Tahsildar çözümüKredi ile TahsilatBayiniz ya da müşteriniz krediyle öder, tutar doğrudan size aktarılır; kredi kararını banka verir.Tahsildar ile Otomatik Tahsilat: Finansal Operasyonun Otopilotu
Pionr çatısı altında geliştirilen Tahsildar, yalnızca bir ödeme alma aracı değil; uçtan uca bir B2B tahsilat yönetim platformudur. Öne çıkan otomasyon yetenekleri:
- Periyodik tahsilat: Düzenli aidat veya hizmet bedeli alıyorsanız ödeme takvimini bir kez tanımlarsınız; vadesi gelen tahsilat için ödeme linki kendiliğinden gider. Kayıtlı kartla ödeme bugün iş ortaklarımız üzerinden Masterpass ile yapılabilir; Tahsildar’ın kendi Kart Saklama ürünü geliştiriliyor (yakında).
- Linkle tahsilat: Bayinize veya müşterinize SMS ya da e-postayla ödeme linki gönderin; kartıyla ödesin, tahsilat tamamlansın.
- Kural bazlı POS yönlendirme: Ödeme Geçidi her işlemi tanımladığınız kurallara göre en avantajlı kanala yönlendirerek maliyetinizi düşürür.
- Raporlama: “Hangi bayi ne kadar ödedi?” sorusunun cevabı tek panelde; “önümüzdeki günlerde hesaba ne kadar geçecek?” sorusunun cevabı POS Rapor’un valör ve ileri vadeli alacak takviminde.
Sonuç: Verimlilik İçin Dönüşüm Şart
Rekabetin arttığı, kâr marjlarının daraldığı günümüzde KOBİ verimliliği ancak süreçlerin dijitalleşmesiyle mümkündür. Tahsilat otomasyonu işletmenizin nakit damarlarını açar, finansal öngörülebilirliği artırır ve sizi operasyonel yüklerden kurtarır.
Sıkça Sorulan Sorular
Hayır. Tahsildar mevcut ERP ve muhasebe programınızla (Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’ler) entegre çalışır; entegrasyonu Tahsildar ekibi kurar, aracı entegratör gerekmez. Sistem çoğunlukla 24 saat içinde canlıya alınır (altyapıya göre değişebilir) ve mevcut düzeninizi bozmadan onu tamamlar.
Kart kaydetmek zorunlu değildir. Müşteri her ödemede kart bilgisini güvenli ödeme sayfasına girebilir ya da SMS/e-postayla gelen linkten ödeyebilir. Ödeme sayfası PCI-DSS Level 1 altyapıda çalışır; kayıtlı kartla ödeme isteyenler için iş ortaklarımız üzerinden Masterpass desteklenir.
Aksine; insan kaynağı kısıtlı KOBİ’ler için daha kritiktir. 10 bayisi olan bir işletme bile tahsilat takibini otomatiğe bağlayarak ciddi zaman tasarrufu sağlar ve nakit akışını düzene sokar.
Ödeme tamamlandığında tahsilat ERP’de ilgili cariye işlenir. Aktarım zamanlaması Tahsildar panelinden parametrik olarak ayarlanır ve her aktarım loglanır; isterseniz zamanlamayı kendiniz de değiştirebilirsiniz.
Hatırlatma, ödeme, limit ve ERP aktarımı tek akışta çalışsın; finans ekibi peşinden koşmak yerine istisnalarla ilgilensin.