- Şirket büyüdükçe müşteri, bayi, ödeme kanalı ve banka sayısı artar; tahsilatı yöneten sistem ise çoğu zaman aynı kalır: Excel, telefon, manuel takip.
- Yedi kritik neden: bayi sayısı, dağınık ödeme kanalları, görünmeyen komisyon, bayi likiditesi, muhasebe yükü, satış ekibinin tahsilata sürüklenmesi ve öngörülemeyen nakit akışı.
- Finansman ihtiyacının önemli bir bölümü büyümeden değil, uzayan tahsilat süresinden doğar: aylık 20 milyon TL ciroda DSO’nun 30 günden 60 güne çıkması 20 milyon TL nakit bağlar.
Şirket büyüdükçe birçok şey kolaylaşır: üretim kapasitesi artar, marka güçlenir, müşteri tabanı genişler. Tahsilat ise tam tersine işler.
Büyüdükçe tahsilat karmaşası da büyür: daha fazla müşteri, daha fazla bayi, daha fazla ödeme kanalı, daha fazla banka. Bunların hepsini yönetecek sistem ise çoğu zaman aynıdır: Excel, telefon, manuel takip. Bu paradoks, büyüyen şirketlerin en az konuştuğu ama en çok hissettiği finansal gerçektir.
Küçükken İşe Yarayan Yöntemler Neden Artık Çalışmıyor?
10 müşteriyle çalışırken tahsilat takibi basittir: kimin ne zaman ödeyeceği bilinir, gecikme bir telefonla çözülür, mutabakat hızlıca yapılır. 50 müşteride bu yöntem zorlanmaya, 100 müşteride çatlamaya, 200 müşteride çökmeye başlar.
Sorun müşteri sayısı değil; büyümeyle birlikte artan karmaşıklığın eski yöntemlerle yönetilemez hale gelmesidir. Çoğu şirket bu dönüm noktasını fark ettiğinde nakit akışı bozulmuş, muhasebe ekibi yorulmuş, satış fırsatları kaçmış olur.
Büyüme Tahsilatı Neden Zorlaştırır? 7 Kritik Neden
1. Bayi ve Müşteri Sayısı Katlanarak Artıyor
Her yeni bayi yeni bir takip noktası; her yeni müşteri yeni bir vade, yeni bir ödeme alışkanlığı, yeni bir risk profili demektir. 10 bayide manuel takip mümkündür; 100 bayide muhasebe ekibi günün büyük bölümünü takibe harcar; 300 bayide süreç kontrolden çıkar. Bayi ağı genişledikçe gelir potansiyeli artar, ama tahsilat karmaşası da aynı hızda büyür.
2. Ödeme Kanalları Çoğalıyor, Merkezi Görünürlük Kayboluyor
Şirket büyüdükçe farklı bankalar ve POS’lar devreye girer. Bir bayi havale yapar, diğeri kart kullanır, bir başkası çek verir. Bu çeşitlilik merkezi görünürlüğü yok eder: hangi ödeme hangi faturaya ait, hangi banka bu ay ne kadar komisyon kesti, toplam alacak şu an ne kadar? Bu soruların yanıtı saatler süren manuel çalışma gerektiriyorsa şirket büyümüş ama altyapısı büyümemiştir.
3. Komisyon Maliyetleri Görünmez Ama Büyüyor
Küçükken tek bankaya bağlı olmak sorun değildir. Büyüdükçe farklı bankalarla çalışılır ve her birinin komisyon yapısı farklıdır. İşlemlerin hangi kanala gittiği yönetilmezse yüksek hacimde bu fark büyür: aylık 10 milyon TL işlem hacminde %0,5’lik komisyon farkı yılda 600.000 TL demektir.
4. Bayi Likidite Sorunu Satışı Engelliyor
Büyüyen bayi ağında her bayinin likidite durumu farklıdır. Bayi sipariş vermek ister ama nakdi yetmez; geleneksel yapıda bu ya satış kaybına ya da ana firmanın vadeli satışla riski üstlenmesine yol açar. Sezon başında, dönem sonunda ya da ekonomik dalgalanmalarda bu açıklar satış hızını doğrudan düşürür.
5. Muhasebe Ekibinin Yükü Katlanıyor Ama Ekip Büyümüyor
İşlem adedi artar, muhasebe ekibi aynı kalır. Her ödemenin elle eşleştirilmesi, her faturanın takibi, ay sonu mutabakatı; bu yük büyüdükçe hata riski artar ve değer yaratan işlere ayrılan zaman azalır. Sorun ekip değil, ekibi verimsizleştiren manuel süreçlerdir.
6. Satış Ekibi Tahsilat Takibine Sürükleniyor
Tahsilat sistemi yoksa satış ekibi bu boşluğu doldurmak zorunda kalır: geçen ay sattığı müşterinin ödemesini takip eder, hatırlatma gönderir, dekont toplar. Yeni müşteriye ayrılan zaman azalır, hedefler tutmaz; sorun satış ekibinde gibi görünür ama asıl sorun tahsilat altyapısıdır.
7. Nakit Akışı Öngörülemez Hale Geliyor
En tehlikeli durum, nakit akışının öngörülemez hale gelmesidir. Hangi müşterinin ne zaman ödeyeceği bilinmez, toplam alacak görünmez, planlama gerçek veriye değil tahmine dayanır. Yeni yatırım, ek personel, stok artışı gibi kararların hepsi nakit görünürlüğüne bağlıdır.
Büyüme Hızı ile Tahsilat Altyapısı Arasındaki Uçurum
Satış ekibi büyür, müşteri tabanı genişler, ürün gamı çeşitlenir; tahsilat ise aynı Excel dosyasında, aynı manuel süreçlerde kalır. Bu uçurum bir noktada nakit krizine dönüşür ve o noktada çözüm hem daha zor hem daha maliyetlidir. Doğru yaklaşım, büyüme hızına paralel olarak tahsilat altyapısını da güçlendirmektir.
Büyüme Finansman Maliyetini Neden Artırır?
Tahsilat karmaşasının en az konuşulan ama en ağır sonucu finansman maliyetidir. Büyüme döneminde kredi kullanımı artar ve bu çoğu zaman büyümenin doğal bedeli sayılır. Oysa finansman ihtiyacının önemli bir bölümü büyümeden değil, aksayan tahsilattan kaynaklanır.
Mekanizma basittir: DSO uzar → nakit açığı büyür → kredi kullanılır → faiz gideri artar → kâr erir.
Aylık 20 milyon TL ciroda DSO’nun 30 günden 60 güne çıkması 20 milyon TL nakit bağlar. Bu paranın %30 yıllık faizle finansman maliyeti 6 milyon TL’dir. Bu maliyeti büyüme değil, gecikmiş tahsilat yaratır.
Kendi rakamlarınızla hesaplamak için DSO yazısındaki hesaplayıcıyı kullanabilirsiniz.
Tahsildar ile Büyümenize Altyapı Kurun
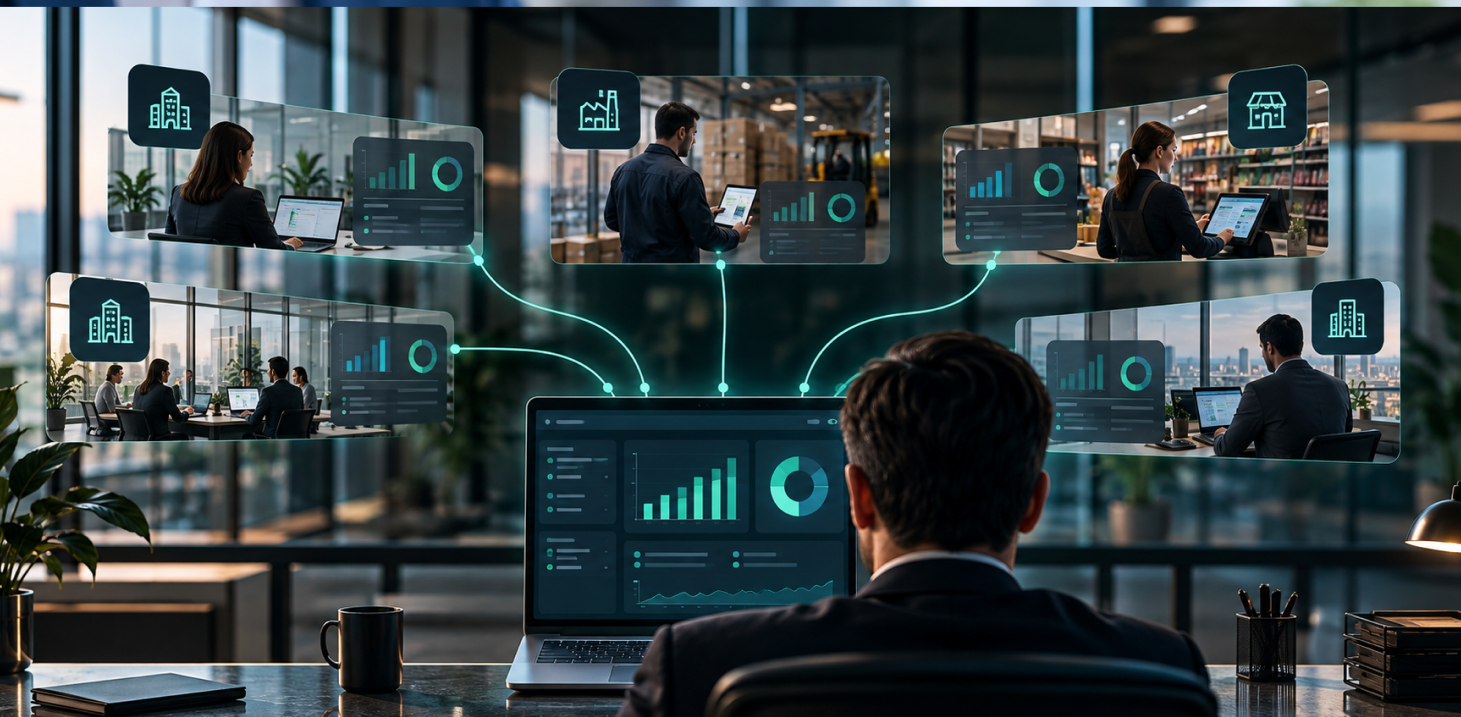
- Bayi Tahsilatı: 10 bayi de 500 bayi de aynı platformdan yönetilir; her bayi için limit ve taksit politikası tanımlanır, ana firma tüm ağı tek ekrandan izler.
- Online Ödeme Alma: Vade öncesinde otomatik hatırlatma; müşteri link, QR ya da SMS ile kartla ve taksitle öder.
- Kredi ile Tahsilat: Bayi krediyle öder, tutar doğrudan size aktarılır; Fibabanka’da 2 milyon TL’ye, İş Bankası’nda şahıs şirketleri için 2 milyon, tüzel kişiler için şubeden tanımlı limitle 10 milyon TL’ye kadar. Kredi kararı bankanındır, siz bayinize borçlu ya da kefil olmazsınız.
- Ödeme Geçidi: 23 banka ve 23 ödeme kuruluşu tek altyapıda; işlemler kurallarınıza göre en avantajlı kanala yönlendirilir.
- POS Rapor: Kesilen komisyonu anlaştığınız oranla karşılaştırın, hesaba yatacak tutarları valör takviminde görün.
- ERP / CRM Entegrasyonu: Tahsilat tamamlandığında ERP’nize (Logo, Mikro, Nebim, SAP ve diğerleri) işlenir; muhasebe ekibi büyüme hızına daha kolay yetişir.
Büyümeden Önce Altyapıyı Kurun
Tahsilat altyapısını kurmanın en doğru zamanı büyüme başlamadan öncesidir. En kritik zaman ise büyümenin hızlandığı ve eski yöntemlerin yetersiz kalmaya başladığı andır.
Sıkça Sorulan Sorular
Kesin bir eşik yoktur; birkaç düzine müşteriden sonra manuel takip belirgin biçimde zorlanır. Büyüme planı olan her şirketin bu geçişi erken yapması, sonradan kurtarmaya çalışmaktan daha verimlidir.
Evet. Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle çift yönlü çalışır; entegrasyonu Tahsildar ekibi kurar.
Kurulum mevcut sisteme paralel yürütülür; sistem çoğunlukla 24 saat içinde canlıya alınır, süre altyapıya göre değişebilir. Kurulumu atanmış bir uzman sizinle birlikte yönetir.
Evet. Platform yoğun dönemlerde otomatik ölçeklenen, yedekli bir altyapı üzerinde çalışır; yeni bayi tanımlamak birkaç adımda yapılır.
Tahsilat ERP’ye işlendiği ve ödemeler tek ekranda izlendiği için aynı ekip çok daha büyük bir hacmi yönetebilir.
Her bayi için limit ve taksit politikası tanımlayın; bayileriniz kart, link ya da QR ile 7/24 ödesin, siz tüm ağı tek ekrandan izleyin.