- Grup yapılarında tahsilat sorunu şirketlerin içinde değil, arasında ortaya çıkar: toplam nakit, risk ve maliyet hiçbir yerde tek tabloda durmaz.
- Merkezileşen şey tüzel kişilik değil; görünüm, kural ve altyapıdır. Müşteri ilişkisi ve ticari kararlar şirkette kalır.
- Doğru geçiş sırası: önce görünürlük, sonra ortak kurallar, en son kanal ve altyapı.
Pazartesi sabahı grup finans toplantısı. Beş şirketin finans müdürü masada, her birinin elinde kendi tahsilat raporu. Biri cuma akşamının verisini getirmiş, biri dünün, biri geçen haftanın. Grup CFO’su basit bir soru soruyor: “Bu hafta grup olarak ne kadar tahsil ettik ve ne kadar alacağımız vadesini geçti?” Masada kimse bu soruya o an cevap veremiyor.
Holding ve grup yapılarında tahsilat sorunu tek tek şirketlerde değil, şirketlerin arasında ortaya çıkar. Her şirket kendi tahsilatını makul biçimde yönetiyor olabilir; ama grup düzeyinde toplam nakit, toplam risk ve toplam maliyet hiçbir yerde tek bir tabloda durmaz. Bu yazı o tablonun nasıl kurulacağı hakkında.
Grup Yapısında Tahsilat Neden Dağılır?
Dağınıklık bir yönetim hatası değil, büyümenin doğal sonucudur. Grup şirketleri çoğunlukla farklı zamanlarda kurulur ya da satın alınır. Her biri kurulduğu gün ihtiyacı olan bankayla çalışmaya başlar, kendi POS anlaşmasını yapar, kendi ERP’sini kurar ve tahsilat ekibini kendi içinde oluşturur.
Yıllar içinde ortaya şu tablo çıkar: beş şirket, on iki banka ilişkisi, farklı komisyon anlaşmaları, üç ayrı ERP ve birbirinden habersiz tahsilat ekipleri. Tek tek bakıldığında her şirketin düzeni mantıklıdır. Grup olarak bakıldığında ise ortada bir sistem değil, yan yana duran beş ayrı sistem vardır.
Dağınıklığın Dört Görünmeyen Maliyeti
Görünmeyen nakit
Grup düzeyinde güncel nakit pozisyonu bilinmez. Bir şirketin hesabında atıl nakit dururken diğeri kısa vadeli kredi kullanıyor olabilir. Bu durum grup finansmanının en pahalı ve en sessiz kaybıdır; çünkü hiçbir şirketin raporunda bir hata olarak görünmez.
Bölünmüş pazarlık gücü
Her şirket bankayla ve ödeme kuruluşlarıyla kendi hacmi üzerinden pazarlık eder; grubun toplam hacmi masaya hiç gelmez. Her işlemde en avantajlı POS komisyonu sayfasında kanal yönetiminin bu tarafını ele aldık.
Tekrarlanan operasyon
Aynı iş beş kez yapılır: beş ayrı mutabakat, beş ayrı raporlama, beş ayrı hatırlatma süreci, beş ayrı güvenlik ve uyum kontrolü. Bu tekrar, grup büyüdükçe doğrusal değil katlanarak artar.
Görünmeyen ortak risk
Aynı müşteri veya bayi birden fazla grup şirketiyle çalışıyor olabilir. Her şirket kendi alacağını makul görür; ama o müşterinin grubun tamamına olan toplam borcunu kimse görmez. Bu boşluğu aşağıda ayrıca ele alıyoruz.
Merkezileşme Ne Demek, Ne Demek Değil?
Merkezileşme kelimesi grup şirketlerinde genellikle savunma refleksi yaratır: şirket finans müdürleri kontrolü kaybedeceklerini düşünür. Bu yüzden ne olduğunu kadar ne olmadığını da netleştirmek gerekir.
Merkezileşme, tüzel kişiliklerin birleştirilmesi değildir. Her şirket kendi tüzel kişiliğini, kendi muhasebe kaydını, kendi banka hesaplarını ve kendi müşteri ilişkisini korur. Faturayı şirket keser, tahsilat o şirketin hesabına geçer, kayıt o şirketin defterine düşer.
Merkezileşen üç şeydir: görünüm — grup düzeyinde tüm tahsilatın birlikte izlenmesi; kural — vade, limit, hatırlatma ve eskalasyon standartlarının grup genelinde ortak olması; altyapı — kanal, POS ve güvenlik katmanının şirket başına ayrı ayrı değil, grup için bir kez kurulması.
Şirketler ayrı kalır; ayrı kalması gerekmeyen şeyler birleşir.
Neyi Merkezde, Neyi Şirkette Bırakmalı?
Merkezde olması gerekenler
- Kanal ve POS anlaşmaları — grubun toplam hacmiyle pazarlık edilir, işlemler en avantajlı kanala yönlendirilir.
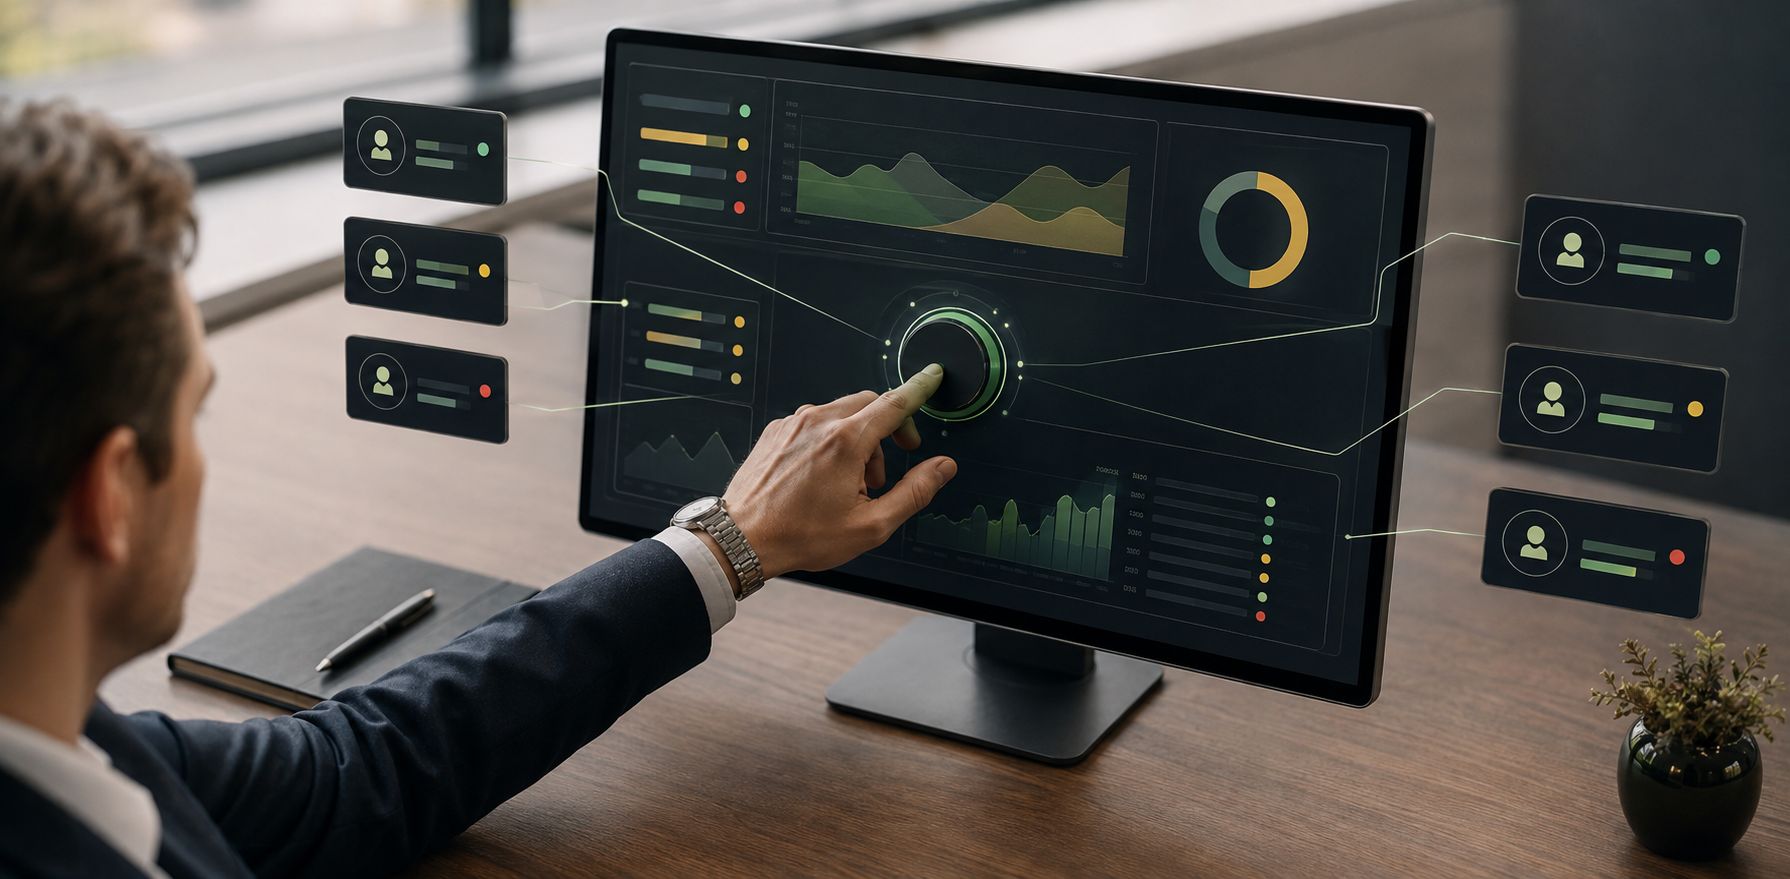
- Raporlama ve nakit görünürlüğü — tüm şirketlerin tahsilatı ve bekleyen alacağı birlikte izlenir.
- Ortak kurallar — vade, limit, hatırlatma ritmi ve eskalasyon adımları grup standardı olarak tanımlanır.
- Güvenlik ve uyum — kart verisi güvenliği ve sertifikasyon şirket başına değil, grup altyapısında bir kez sağlanır.
Şirkette kalması gerekenler
- Müşteri ilişkisi — tahsilat teması, müzakere ve istisna kararları müşteriyi tanıyan şirkette kalır.
- Ticari koşullar — fiyat, iskonto ve özel vade anlaşmaları şirketin ticari kararıdır.
- Operasyonel sorumluluk — kendi alacağının takibinden şirket finans ekibi sorumlu olmaya devam eder.
Bu ayrım yapılmadan başlayan merkezileşme projeleri genellikle iki uçtan birine düşer: ya her şeyi merkeze çekmeye çalışıp şirketlerin direncine takılır, ya da yalnızca bir raporlama katmanı kurup gerçek bir değişim yaratmadan kalır.
Tahsildar çözümüB2B tahsilat süreçlerinizi hızlandırınLink, QR ve SMS ile ödeme, otomatik hatırlatma ve ERP aktarımı tek platformda.Ortak Müşteri Problemi
Grup yapılarının en az konuşulan ama en pahalı riski ortak müşteridir. Aynı bayi hem gıda şirketinizden hem temizlik ürünleri şirketinizden mal alıyor olabilir. Her iki şirket de o bayiye kendi limitini tanımlamıştır ve her ikisi de limitin içinde kaldığı sürece rahattır.
Oysa bayinin grubun tamamına olan toplam açık bakiyesi, iki limitin toplamıdır — ve bu toplamı kimse onaylamamıştır. Bayi bir şirkete geciktiğinde diğerine de gecikecektir, ama ikinci şirket bunu ancak kendi vadesi dolduğunda öğrenir.
Merkezi görünüm bu riski ortaya çıkarır: aynı müşterinin grup genelindeki toplam bakiyesi, toplam limiti ve ödeme davranışı tek yerde görünür. Bayi ve distribütör ağınızı tek platformdan yönetin sayfasında bayi ağı görünümünün mantığını inceleyebilirsiniz.
Hukuki boyut: grup şirketleri arasında müşteri verisinin paylaşımı, kişisel verilerin korunması ve ticari sır açısından değerlendirilmelidir. Merkezi görünümün kapsamı ve kimin hangi veriye erişeceği hukuk birimiyle birlikte netleştirilmelidir.
Yetki ve Ekran Ayrımı: Kim Neyi Görmeli?
Merkezileşmenin başarısı büyük ölçüde doğru yetki tasarımına bağlıdır. Herkesin her şeyi gördüğü bir yapı hem güvenlik riski yaratır hem de sorumluluğu belirsizleştirir. İşleyen bir yapı üç katmandan oluşur.
- Grup CFO’su — tüm şirketlerin toplam tahsilatını, nakit pozisyonunu ve riskini görür; müşteri bazında detaya iner ama operasyona karışmaz.
- Şirket finans müdürü — yalnızca kendi şirketinin tahsilatını, alacağını ve müşterilerini yönetir.
- Tahsilat sorumlusu — yalnızca kendisine atanmış müşterileri veya bayileri görür ve onların takibinden sorumludur.
Bu katmanlı yapı, şirket finans müdürlerinin merkezileşmeye karşı duyduğu kontrol kaybı endişesini de çözer: kendi alanlarında tam yetkiye sahip kalırlar, yalnızca grup düzeyindeki görünüm onların üstüne eklenir.
Geçiş Sırası: Önce Görünürlük, Sonra Kural, En Son Kanal
Merkezileşme tek seferde yapılan bir proje değildir. Sıra önemlidir ve yanlış sıra direnç yaratır.
- 1
Birinci adım: görünürlük
Hiçbir şirketin işleyişine dokunmadan banka ve POS hareketlerinin grup düzeyinde birlikte izlenmesi. POS tarafında POS Rapor tüm bankalardaki hareketleri ve komisyon kesintilerini şirket bazında toplar. Bu aşamada kimse bir şey değiştirmek zorunda kalmaz; yalnızca herkes aynı veriye bakmaya başlar. Direnç en düşük, kazanç en hızlı adım budur.
- 2
İkinci adım: ortak kurallar
Görünürlük sağlandığında şirketler arasındaki farklar kendiliğinden ortaya çıkar: biri otuz günde tahsil ediyor, diğeri altmış günde; biri vade öncesi hatırlatma yapıyor, diğeri yapmıyor. Bu noktada ortak kural tartışması veriyle yapılır, görüşle değil.
- 3
Üçüncü adım: kanal ve altyapı
En son adım kanal anlaşmalarının ve POS altyapısının grup düzeyinde birleştirilmesidir. En büyük maliyet kazancı buradadır ama en fazla koordinasyon da burada gerekir; çünkü mevcut banka ilişkilerine dokunur. Ödeme geçidi ve POS orkestrasyonu bu katmanı kurar.
Tahsildar’da grup şirketlerinin tahsilatını tek görünümde izlemek standart bir özellik değildir; grup yapınıza özel olarak talep üzerine kurulabilir.
Bu sırayı tersine çevirmek — önce kanalları birleştirmeye çalışmak — projelerin en sık takıldığı yerdir. Görünürlük olmadan kanal birleşmesi, şirketlere neden gerektiği gösterilmeden dayatılmış bir değişiklik gibi algılanır.
Grup CFO’su İçin Göstergeler
Merkezi yapı kurulduğunda grup düzeyinde izlenmesi gereken göstergeler şunlardır:
- Grup nakit pozisyonu — tüm şirketlerin güncel toplam bakiyesi ve beklenen tahsilatı.
- Şirket bazında DSO — şirketler arasındaki tahsil süresi farkları; ortak kural ihtiyacının en net göstergesi.
- Ortak müşteri toplam riski — birden fazla şirketle çalışan müşterilerin grup genelindeki toplam bakiyesi.
- Grup efektif komisyon oranı — toplam komisyon maliyetinin toplam kartlı tahsilata oranı.
- Vadesi geçmiş alacak dağılımı — gecikmenin hangi şirkette ve hangi müşteri grubunda biriktiği.
Bu göstergelerin hiçbiri tek bir şirketin raporunda görünmez. Grup düzeyinde anlam kazanırlar ve merkezileşmenin asıl değeri de bunları görünür kılmaktır.
Sıkça Sorulan Sorular
Hayır. Her şirket kendi tüzel kişiliğini, hesaplarını, kayıtlarını ve müşteri ilişkisini korur. Merkezileşen şey görünüm, kurallar ve altyapıdır; şirketler ayrı kalır.
Faturayı kesen şirketin. Merkezi yapı paranın akışını değiştirmez, yalnızca görünür kılar. Her tahsilat ilgili şirketin hesabına ve defterine düşmeye devam eder.
Mümkün. Tahsilat katmanı her şirketin kendi ERP’sine ayrı ayrı bağlanabilir; ERP’lerin birleştirilmesi gerekmez.
Doğru yetki tasarımıyla hayır. Her finans müdürü kendi şirketinde tam yetkiye sahip kalır; grup düzeyindeki görünüm onların üstüne eklenir, yerlerine geçmez.
Bu, kişisel verilerin korunması ve ticari sır açısından değerlendirilmesi gereken bir konudur. Merkezi görünümün kapsamı ve erişim yetkileri hukuk birimiyle birlikte belirlenmelidir.
Grubun toplam hacmi pazarlık masasına geldiğinde ve işlemler kanal bazında yönlendirildiğinde, şirketlerin ayrı ayrı elde ettiği koşullardan daha iyi koşullara ulaşmak mümkün hale gelir. Tasarrufun büyüklüğü mevcut anlaşmalara ve hacim dağılımına bağlıdır; kesin bir oran vermek yerine mevcut durumun ölçülmesi gerekir.
Görünürlük adımı mevcut işleyişe dokunmadığı için en hızlı devreye alınan adımdır. Ortak kurallar ve kanal birleşmesi ise şirket sayısına, mevcut banka ilişkilerine ve iç onay süreçlerine göre değişir.
Önce görünür kılınır: aynı müşterinin grup genelindeki toplam bakiyesi tek yerde izlenir. Ardından grup düzeyinde toplam limit tanımlanabilir. Görünürlük olmadan bu risk ancak bir gecikme yaşandığında fark edilir.
Bir eşik rakamı yok. İki şirket bile ortak müşteriye sahipse ya da aynı bankalarla ayrı anlaşmalar yapıyorsa merkezi görünüm değer üretir. Belirleyici olan şirket sayısından çok, şirketler arasındaki kesişimdir.
Her şirket kendi mutabakatını yapmaya devam eder. Tahsilat ve POS hareketleri ERP’ye aktarıldığında eşleştirme ERP’de daha az elle müdahaleyle yapılır ve ay sonu yükü azalır. Grup düzeyinde şirketler arası farkların görünür hale gelmesi konsolidasyonu kolaylaştırır.
Şirketler ayrı kalabilir; nakit, risk ve maliyetin ayrı ayrı görülmesi gerekmez. Grup şirketlerinizin tahsilatını tek görünümde izlemek için grubunuza özel kurguyu birlikte çıkaralım.