- Müşteri kazanma süreci görünür, ölçülür ve yönetilir; tahsilat ise çoğu şirkette arka planda, Excel ve telefonla yürür.
- Tahsilatın görünmeyen beş maliyeti: nakit akışı, zaman, müşteri ilişkisi, fırsat kaybı ve satış ekibi verimliliği.
- Kazanılan her müşteri aynı zamanda bir tahsilat sürecinin başlangıcıdır; tahsilat sistematik hale getirilmezse satış büyümesi nakde dönüşmez.
Satış ekibi yeni müşteri kazandı. Sözleşme imzalandı, mal teslim edildi, hizmet verildi. Şimdi ödeme bekleniyor.
Bir hafta geçti. İki hafta. “Muhasebe işleme aldı” dendi. Üç hafta. “Bir sorun var mı?” diye soruldu, “Hayır, takipteyiz” yanıtı geldi. Dördüncü hafta sessizlik.
Bu noktada şirketin yarısı “müşteri kazanmak zor” der. Oysa asıl zorluk çoğu zaman tahsilattır ve yanlış yere bakıldığı için gözden kaçar.
Neden Müşteri Kazanmak Daha Kolay Görünüyor?
Müşteri kazanma süreci görünürdür. Satış ekibi vardır, hedefleri bellidir, araçları nettir. Reklam bütçesi ayrılır, talep gelir, görüşme yapılır, anlaşma kapatılır.
Tahsilat ise görünmezdir; arka planda yürür. Muhasebe takip eder, satış ekibine yansımaz, yönetime geç ulaşır. Sorun fark edildiğinde para haftalardır beklemektedir, ilişki gerginleşmiş, nakit akışı bozulmuştur.
Müşteri kazanmak için şirketler sistem kurar, araç alır, ekip büyütür. Tahsilat için ise çoğunlukla Excel ve telefon yeterli görülür. Bu asimetri pahalıya mal olur.
Tahsilatın Gerçek Maliyeti: Görünmeyen 5 Kayıp
1. Nakit Akışı Kaybı
Satış yapıldı ama para gelmedi. Ciro kâğıt üzerinde büyürken hesap boş kalıyor. Tedarikçi ödemesi gecikiyor, maaş dönemi sıkışıyor, yeni yatırım ertelenmek zorunda kalıyor.
“Satış var, nakit yok”, büyüyen şirketlerin en sık yaşadığı paradokstur ve sebebi çoğunlukla satış değil, tahsilat sürecidir.
2. Zaman Kaybı
Muhasebe ekibi banka ekstresini tarayıp elle eşleştirme yapıyor. Satış ekibi “ödemeniz geldi mi?” diye müşteriyi arıyor. Yönetim ay sonunu ancak kapatabiliyor. Bu süreçlere harcanan zaman doğrudan büyüme kapasitesini kısıtlar; aynı ekip bu zamanı müşteri kazanmaya ayırsaydı ne olurdu?
3. Müşteri İlişkisi Kaybı
Geciken ödeme için yapılan her hatırlatma ilişkiyi zorlar. “Ödemeniz neden gelmedi?” sorusu müşteriyi savunmaya geçirir. Vade öncesinde zamanında ve otomatik giden bir hatırlatma ise bu konuşmanın büyük bölümünü gereksiz kılar; müşteri vadeyi hatırlar, öder, ilişki sağlıklı kalır.
4. Fırsat Kaybı
Bekleyen tahsilat nakit akışını daralttığında yeni fırsatları değerlendirmek güçleşir: yeni sipariş alınamaz, stok yenilenemez, büyüme yavaşlar. Tahsilat sorunu büyüme sorununa dönüşür, ama bu bağlantı çoğu zaman görülmez.
5. Satış Ekibi Verimsizliği
Satış ekibi sattığı müşterinin ödemesini takip etmeye başladığında yeni müşteri kazanmaya ayırdığı zaman azalır. Satış hunisi zayıflar, hedefler tutmaz. Sorun satış ekibinde gibi görünür; asıl sorun tahsilat sürecinin satış ekibine yük bindirmesidir.
Peki Hangisi Gerçekten Daha Zor?
- Müşteri kazanmak için şirketler sistem kurar, bütçe ayırır, ekip büyütür. Süreç görünür, ölçülür ve yönetilir.
- Tahsilat için ise çoğu şirket hâlâ reaktif çalışır: ödeme gelmediğinde fark edilir, o zaman harekete geçilir. Sistem, otomasyon ve öngörü yoktur.
Kazanılan her müşteri aynı zamanda bir tahsilat sürecinin başlangıcıdır. Bu süreci doğru yönetemeyen şirket, ne kadar iyi satış yaparsa yapsın nakit akışını koruyamaz.
Müşteri kazanmak zordur. Ama tahsilat sistematik hale getirilmezse müşteri kazanmak da anlamını yitirir.
Tahsilatı Müşteri Kazanmak Kadar Sistematik Yapın
- Otomatik hatırlatma ile proaktif tahsilat: Online Ödeme Alma’da vade yaklaşınca müşteriye otomatik hatırlatma gider; gecikme oluşmadan önlenir, ekip yalnızca gerçek sorunlara odaklanır.
- Ödeme kolaylığıyla sürtünmeyi azaltın: Link, QR ya da SMS ile ödeme imkânı sunun; müşteriniz kartla, tek çekim ya da taksitle ödesin.
- Bayi ağında tek ekran: Bayi Tahsilatı ile her bayi için limit ve taksit politikası tanımlayın, tüm bayi ödemelerini tek ekrandan izleyin.
- Likidite sorununu çözün: Müşteri ya da bayi ödeme yapamıyorsa çoğu zaman sorun likiditedir. Kredi ile Tahsilat’ta Fibabanka (2 milyon TL’ye kadar) ve İş Bankası (şahıs 2 milyon TL, tüzel şubeden tanımlı limitle 10 milyon TL) seçenekleriyle bayi krediyle öder, tutar doğrudan size aktarılır.
- ERP’ye işlensin: ERP / CRM Entegrasyonu ile tahsilat tamamlandığında ERP’nize (Logo, Mikro, Nebim, SAP ve diğerleri) işlenir; muhasebe ekibi veri girişi yerine analize vakit ayırır.
Geç Tahsilatın Size Maliyeti Ne Kadar?
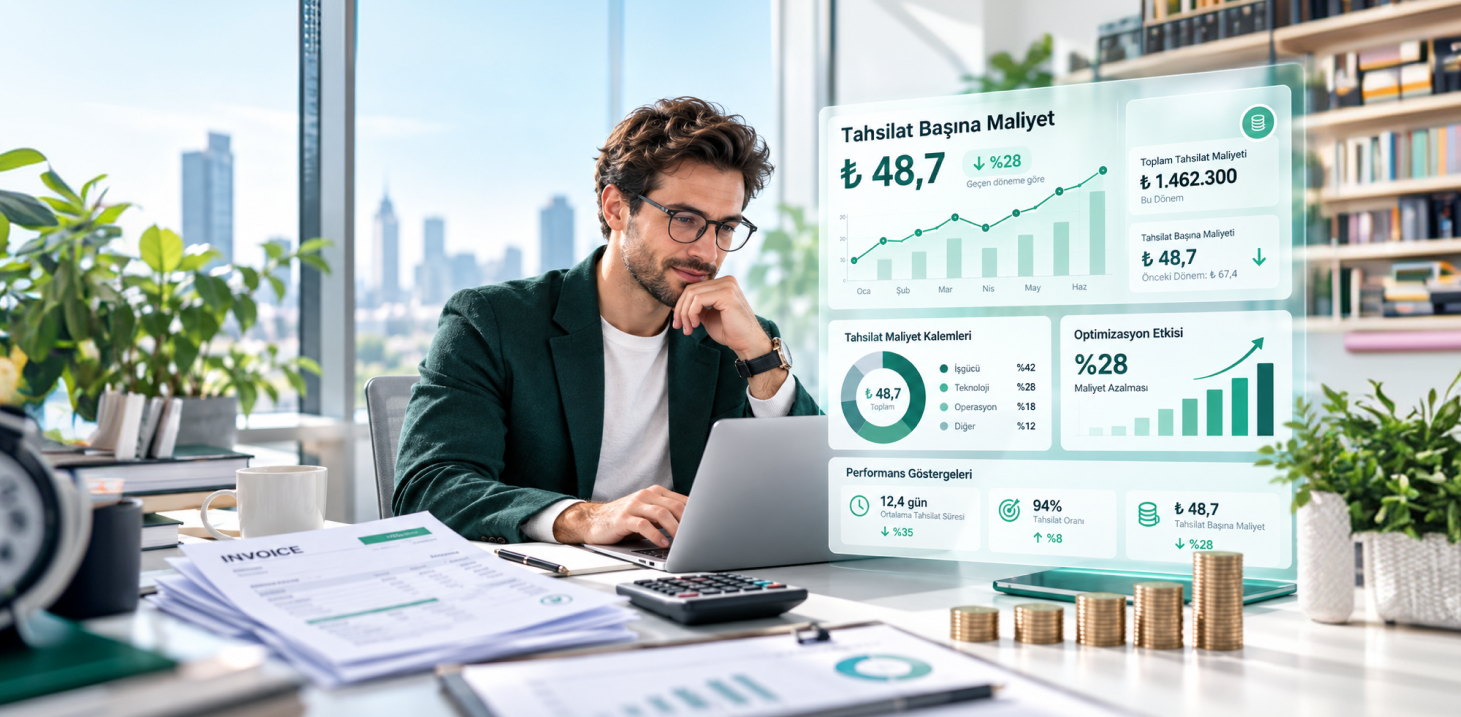
Tahsilat sürecinizin işletmenize gerçek maliyetini görmek için tahsilat başına maliyet (cost to collect) yazısındaki hesaplayıcıyı kullanabilir, alacak tahsil sürenizi DSO ile ölçebilirsiniz.
Sıkça Sorulan Sorular
İkisi birbirini tamamlar. Müşteri kazanmak büyümenin motoru, tahsilat ise bu motorun yakıtıdır; biri olmadan diğeri çalışmaz.
Evet, hatta daha kritik. Küçük işletmelerde her geciken ödeme orantısız büyük etki yaratır; otomatik hatırlatma ve kolay ödeme seçenekleri operasyonel yükü belirgin biçimde azaltır.
Tahsildar’da sistem çoğunlukla 24 saat içinde canlıya alınır; süre mevcut altyapıya göre değişebilir. Kurulumu atanmış bir uzman sizinle birlikte yürütür.
Evet. Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle çift yönlü çalışır; entegrasyonu Tahsildar ekibi kurar.
Hayır; vade öncesinde zamanında giden nazik bir hatırlatma, gecikme sonrası yapılan aramalara göre ilişkiyi çok daha az zorlar.
Vade öncesinde müşterinize otomatik hatırlatma gitsin; ödeme linki, QR ya da SMS ile kartla ve taksitle ödesin.