- Bayi ağı büyüdükçe kontrol kaybı başlar: hangi bayinin ödemesi geldi, hangisi gecikti bilinmez; muhasebe her gün ekstre tarar.
- Dijital bayi tahsilatı kontrolü panele taşır: tek ekranda takip, vade öncesi hatırlatma, cariyle birlikte gelen ödeme ve çok kademeli yönetim.
- Bayi likiditesi için kredi, komisyon için kurallarla yönetilen POS altyapısı; ikisi birlikte kontrolü nakde dönüştürür.
Bayi ağınız büyüdükçe tahsilat üzerindeki kontrolünüz azalıyor mu? 50 bayinin ödemesini takip etmek, gecikmeleri tespit etmek, mutabakatı kapatmak; bunlar için harcanan zaman her ay artıyor, ama sonuç hâlâ belirsiz.
Dijital bayi tahsilatı bu denklemi değiştirir: bayi sayısı arttıkça kontrol kaybolmaz, operasyonel yük aynı hızda büyümez.
Bayi Tahsilatında Kontrol Kaybı Nasıl Başlar?
Her şey küçük bir bayi ağıyla başlar. 5–10 bayi telefonla, mesajla ve EFT bildirimini bekleyerek yönetilebilir. Sonra ağ büyür: 30, 50, 100 bayi. Her biri farklı bankadan ödüyor, farklı vadede çalışıyor, farklı tutarda sipariş veriyor.
Bu noktada kontrol kaybolmaya başlar:
- Hangi bayinin ödemesi geldi, hangisi gecikiyor; bilinmiyor.
- Muhasebe her gün banka ekstrelerini tarayıp elle eşleştirme yapıyor.
- Gecikme fark edildiğinde günler geçmiş oluyor.
- Ay sonu mutabakatı için ekip mesai yapıyor.
Kontrol kaybı nakit akışı sorununa, nakit akışı sorunu büyüme engeline dönüşür.
Dijitalleşme Kontrolü Nasıl Geri Verir?
Dijital bayi tahsilatı kontrolü panele taşır; süreç elle değil, sistemle yönetilir:
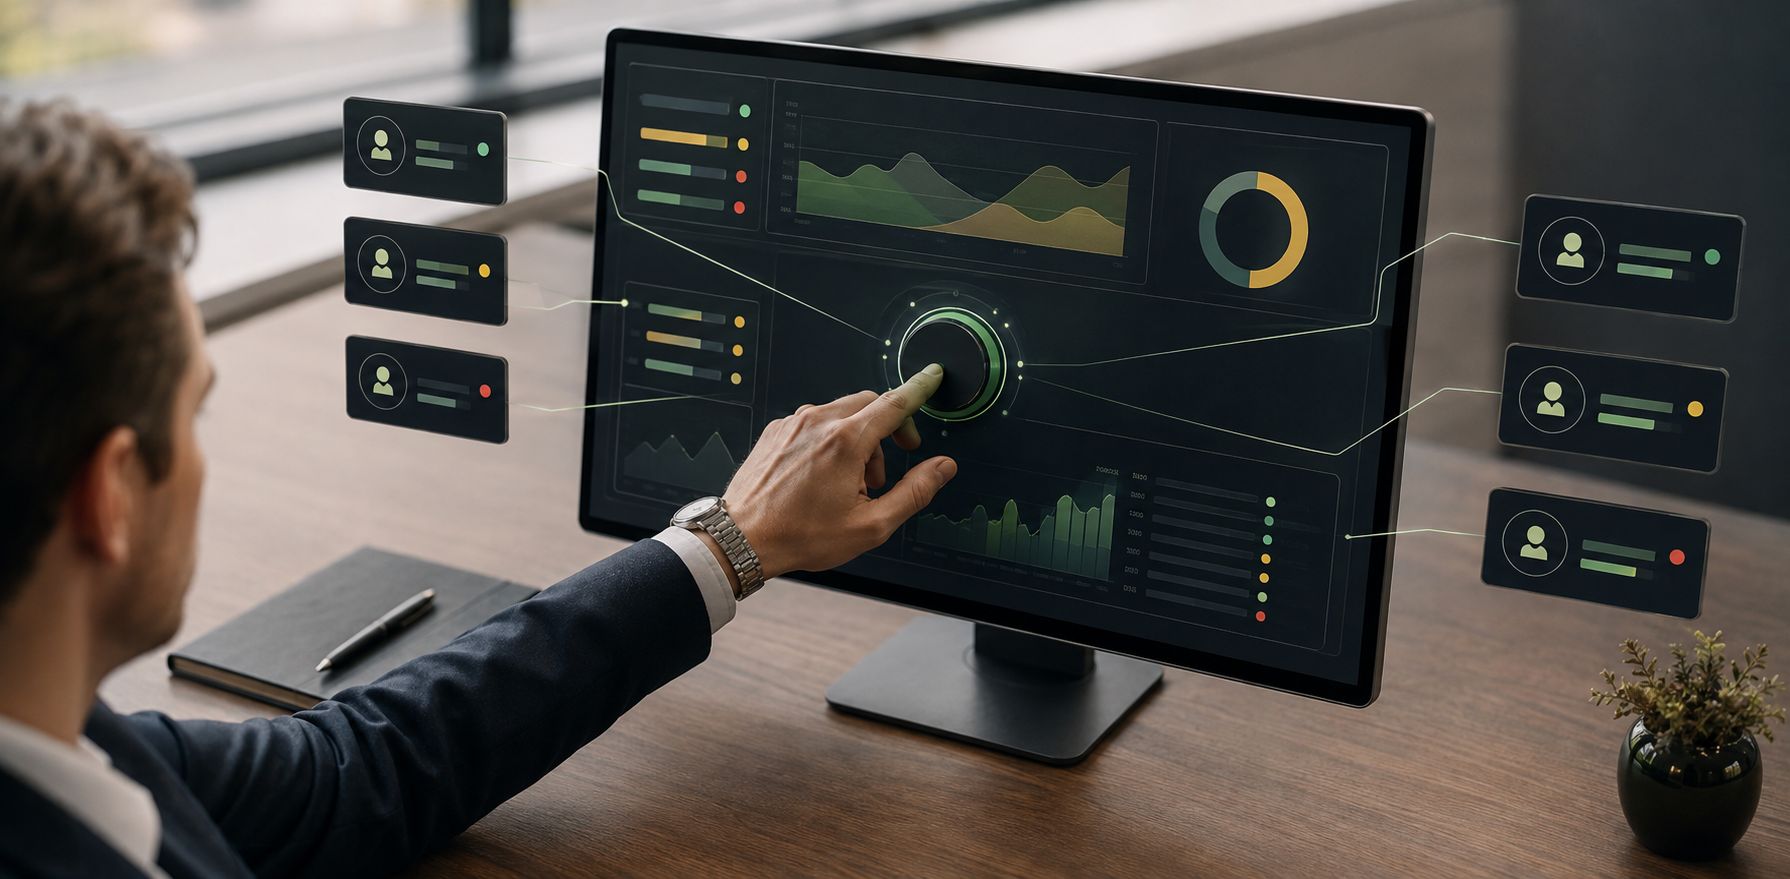
- Tek ekranda takip: Tüm bayi ödemeleri, geciken ödemeler ve bekleyen tahsilatlar tek panelde görünür.
- Cariyle birlikte gelen ödeme: Tahsildar üzerinden alınan ödeme ilgili bayi ve cariyle birlikte gelir ve ERP’ye işlenir; elle eşleştirme yükü azalır.
- Vade öncesi hatırlatma: Vade gelmeden bayiye otomatik hatırlatma gider; gecikme oluşmadan önlenir.
- Merkezi yönetim: Ana firma bayi ve alt bayi ödemelerinin tamamını tek platformdan izler; her kademe yalnızca kendi seviyesindeki veriyi görür.
Tahsildar ile Bayi Tahsilatında Kontrol
Çok Kanal, Tek Platform
Bayi link, QR, SMS ya da sanal POS üzerinden ödeyebilir; hangi kanaldan gelirse gelsin ödeme Bayi Tahsilatı panelinde izlenir. Ödeme Geçidi ile 23 banka ve 23 ödeme kuruluşu tek altyapıda toplanır; her işlem tanımladığınız kurallara göre en avantajlı kanala yönlendirilir.
Bayiye Özel Limit ve Taksit Politikası
Her bayi için limit, taksit politikası ve erişim yetkisi tanımlanır. Ana firma merkezi olarak yönetir, bayi kendi panelinden ödeme yapar. Ayrıntılar için bayi risk ve limit yönetimi yazısına bakabilirsiniz.
ERP’ye İşlenen Tahsilat
ERP / CRM Entegrasyonu ile Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle çift yönlü çalışılır; tahsilat ERP’ye işlenir, muhasebe ekibi veri girişi yerine analize vakit ayırır.
Bayi Likiditesi için Kredi
Nakdi yetmeyen bayi siparişi sırasında Kredi ile Tahsilat ile kredi kullanır; Fibabanka’da 2 milyon TL’ye, İş Bankası’nda şahıs şirketleri için 2 milyon, tüzel kişiler için şubeden tanımlı limitle 10 milyon TL’ye kadar. Kredi kararı bankanındır; kredi kullandırıldığında tutar ana firmaya aktarılır, ana firma bayisine borçlu ya da kefil olmaz.
Komisyonu Yönetin
Yüksek hacimli bayi ağlarında işlemleri kural bazlı olarak en avantajlı kanala yönlendirmek dönem sonunda belirgin bir maliyet farkı yaratabilir; POS Rapor ile kesilen komisyonu anlaştığınız oranla karşılaştırırsınız.
Dijital Bayi Tahsilatının İşletmeye Katkıları
- Nakit akışı hızlanır ve öngörülebilir hale gelir: Hangi bayinin ne zaman ödeyeceği bilindiğinde finansal planlama güçlenir.
- Operasyonel yük düşer: EFT bekleme, dekont kontrolü ve elle eşleştirme azalır.
- Bayi sadakati artar: Ödeme kolaylığı ve finansman imkânı sunan tedarikçi tercih edilen tedarikçi olur.
- Risk azalır: Kartla ya da krediyle yapılan ödemelerde karşılıksız çek ve senet riski bu işlemler için ortadan kalkar; gecikme erken fark edilir.
- Ölçeklenebilir yapı kurulur: 10 bayi de 500 bayi de aynı platformdan yönetilir.
Gecikmenin bayi ağınıza maliyetini görmek için her 30 günlük gecikme size kaç TL’ye mal oluyor yazısına bakabilirsiniz.
Sıkça Sorulan Sorular
Kesin bir eşik yoktur; 10 bayide bile operasyonel verimlilik artar, birkaç düzine bayiden sonra manuel yönetim belirgin biçimde zorlanır.
Evet. Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle çift yönlü çalışır; entegrasyonu Tahsildar ekibi kurar.
Kredi limitini ve kredi kararını banka kendi değerlendirmesine göre belirler. Ana firma ise Tahsildar’da kendi bayi limit ve taksit politikasını tanımlar.
Evet. Ana firma, bayi ve alt bayi hiyerarşisi tek platformda yönetilir; her kademe yalnızca kendi seviyesindeki veriyi görür.
Sistem çoğunlukla 24 saat içinde canlıya alınır; süre mevcut altyapıya göre değişebilir. Kurulumu atanmış bir uzman sizinle birlikte yürütür.
Bayi ve alt bayi ödemelerini tek panelde izleyin, her bayiye kendi limit ve taksit politikasını tanımlayın; bayileriniz 7/24 ödesin.