- Bayi ağında her bayinin ödeme alışkanlığı, likiditesi ve kanalı farklıdır; tahsilat rastgele değil sistemli kurulmalıdır.
- Dört temel bileşen: merkezi görünürlük, bayiye özel limit ve taksit politikası, ERP’ye işlenen tahsilat ve bayi finansmanı.
- Çok kademeli yapılarda ana firma tüm ağı tek ekrandan izler; her kademe yalnızca kendi seviyesindeki veriyi görür.
Bayi ağı büyümenin en güçlü motorlarından biridir; ama aynı zamanda en karmaşık finansal yönetim sorununun da kaynağıdır.
10 bayi telefonla yönetilir. 50 bayide işler karışmaya başlar. 100 bayide muhasebe ekibi günün büyük bölümünü tahsilat takibine harcar. Büyüyen bayi ağında tahsilat yönetimi rastgele değil, sistemli kurulmalıdır.
Bayi Ağında Tahsilat Neden Karmaşıklaşır?
Tek bir müşteriden tahsilat basittir: fatura kesilir, ödeme beklenir, gelir. Bayi ağında tablo çok farklıdır:
- Her bayi farklı bir profil taşır: Kimi 30 günde öder, kimi 60 günde; kimi EFT yapar, kimi çek verir; kimi düzenli öder, kimi hatırlatma bekler.
- Ödeme kanalları dağınıktır: Farklı bankalardan gelen EFT’ler, farklı POS’lardan gelen kart ödemeleri, çekler ve senetler tek tabloda takip edildiğinde hem zaman alır hem hata üretir.
- Mutabakat gecikir: Hangi ödeme hangi faturaya ait? Manuel süreçlerde bu sorunun yanıtı günler alır; bu sürede gecikme fark edilmez, tablo gerçeği yansıtmaz.
- Bayi sayısı arttıkça yönetim zorlaşır: Geleneksel yapıda her yeni bayi operasyonel yükü artırır.
Bayi Ağında Tahsilat Yönetiminin 4 Temel Bileşeni
1. Merkezi Görünürlük
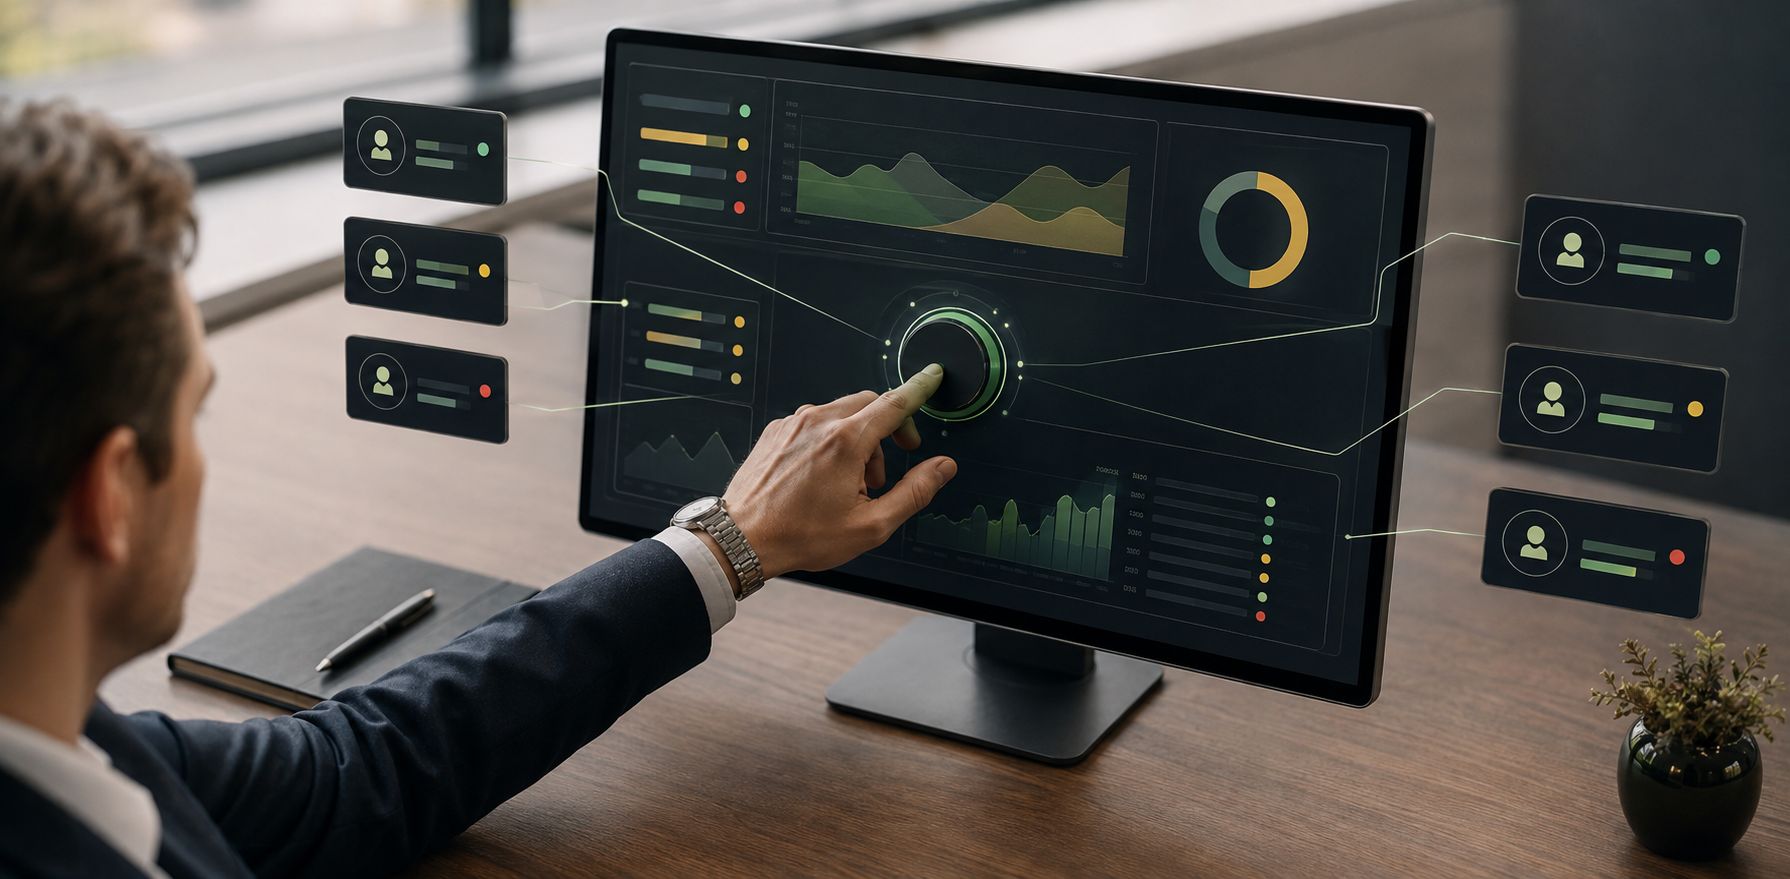
İlk şart tüm bayileri tek ekrandan görebilmektir: hangi bayinin ödemesi geldi, hangisi gecikti, toplam alacak ne kadar, hangi vade yaklaşıyor.
Merkezi görünürlük olmadan tahsilat reaktif yönetilir: gecikme oldu, fark edildi, müdahale edildi. Doğru sistem proaktif çalışır: vade yaklaşıyor, hatırlatma gitti, bayi ödedi. Bayi Tahsilatı ile tüm bayi ödemeleri tek panelden izlenir, geciken ödemeler panelde görünür.
2. Bayiye Özel Politika
Her bayi aynı değildir. Büyük bayiye daha yüksek limit, güvenilir bayiye daha esnek taksit, yeni bayiye daha sıkı takip; bu kurgular merkezi sistemde tanımlanabilmelidir. Tahsildar’da her bayi için limit ve taksit politikası ayrı tanımlanır: A bayisine 3 taksit, B bayisine 6 taksit gibi. Ayrıntılar için bayi risk ve limit yönetimi yazısına bakabilirsiniz.
3. ERP’ye İşlenen Tahsilat
Bayi ağında en çok zaman tüketen süreç mutabakattır. Bu yükü azaltmanın yolu ödemeyi kaynağında eşleştirmektir: Tahsildar üzerinden kartla, linkle ya da bayi panelinden alınan ödeme ilgili bayi ve cariyle birlikte gelir; ERP / CRM Entegrasyonu ile ERP’nize (Logo, Mikro, Nebim, SAP ve diğerleri) işlenir. Bayi Sipariş Yönetimi’nde bayinin havale/EFT ile yaptığı ödeme siparişle eşleşir; diğer havalelerin cari eşleştirmesi ERP’de yapılır.
4. Bayi Finansmanı
Bayi ağında tahsilatın önündeki en büyük engel bayinin likiditesidir: bayi sipariş vermek istiyor ama nakdi yok. Bu döngüyü kıran çözüm Kredi ile Tahsilat’tır. Bayi siparişi sırasında kredi kullanır; Fibabanka’da 2 milyon TL’ye, İş Bankası’nda şahıs şirketleri için 2 milyon, tüzel kişiler için şubeden tanımlı limitle 10 milyon TL’ye kadar. Kredi kararı bankanındır; kredi kullandırıldığında tutar size aktarılır, siz bayinize borçlu ya da kefil olmazsınız.
Alt Bayi Yapısında Tahsilat Nasıl Yönetilir?
Bazı firmalar ana bayi–alt bayi hiyerarşisiyle çalışır; bu yapı ek bir karmaşıklık katmanı taşır. Ana firma → bayi → alt bayi zincirinde her kademenin ayrı takibi, limiti ve ödeme profili olmalıdır. Ana firma tüm yapıyı tek ekrandan izlerken her bayi yalnızca kendi seviyesindeki veriyi görmelidir. Ayrıntılar için bayi-alt bayi düzeninde online tahsilat yazısına bakabilirsiniz.
Bayi Ağı Büyüdükçe Sistem Nasıl Ölçeklenmeli?
Geleneksel yapıda her yeni bayi ekip yükünü artırır; dijital tahsilat sisteminde bu ilişki tersine döner. Tahsildar’da 10 bayi de 500 bayi de aynı platformdan yönetilir; vade öncesi hatırlatma ve ERP’ye aktarım sistem tarafından üstlenilir, finans ekibi bayi sayısı arttıkça aynı oranda büyümek zorunda kalmaz. Ağın bütünü için bayi ve distribütör ağınızı tek platformdan yönetin sayfasına bakabilirsiniz.
Sektöre Göre Bayi Ağı Tahsilat Yönetimi
- Tarım: Hasat vadeli ödeme modeli; tarım POS ile tarım kartlarından tahsilat ve sezonsal nakit baskısını bayi kredisiyle dengelemek.
- Otomotiv ve yedek parça: Yüksek tutarlı işlemlerde POS orkestrasyonuyla komisyon yönetimi; mevsimsel sipariş yoğunluğunda kesintisiz tahsilat.
- Mobilya ve beyaz eşya: Taksitli satış ağırlıklı yapıda bayiye özel taksit politikası; stok ve showroom finansmanı için bayi kredisi.
- Hırdavat ve yapı malzemesi: Çek ve senet riskini dijital tahsilatla azaltmak; sahada linkle ve QR ile ödeme.
- Gıda ve FMCG: Yüksek işlem adedinde ERP’ye işlenen tahsilat; sık sipariş döngüsünde Bayi Sipariş Yönetimi ile sipariş ve ödeme aynı ekranda.
Geç Tahsilatın Maliyeti
Bayi ağınızdaki tahsilat gecikmelerinin yıllık maliyeti düşündüğünüzden büyük olabilir. Hesabın adım adım nasıl yapıldığını bayi ağınızda her 30 günlük gecikme size kaç TL’ye mal oluyor yazısında bulabilir, kendi rakamlarınızla DSO hesaplayıcısını kullanabilirsiniz.
Sıkça Sorulan Sorular
Kesin bir eşik yoktur; 10 bayide bile verimlilik artışı belirgindir, birkaç düzine bayiden sonra manuel yönetim belirgin biçimde zorlanır.
Evet. Ana firma, bayi ve alt bayi hiyerarşisi tek platformda yönetilir; her kademe yalnızca kendi seviyesindeki veriyi görür.
Kredi kararı bankanındır; ana firma bayisine kullandırılan kredide borçlu ya da kefil olmaz. Kredi kullandırıldığında tutar doğrudan ana firmaya aktarılır.
Evet. Logo, Mikro, Nebim, SAP ve genel kullanımdaki diğer ERP’lerle çift yönlü çalışır; entegrasyonu Tahsildar ekibi kurar.
Evet. Bayi verileri ve cari hesaplar ek ücret olmadan aktarılır; geçmiş tahsilat verisinin aktarımı isteğe bağlıdır.
Sistem çoğunlukla 24 saat içinde canlıya alınır; süre mevcut altyapıya göre değişebilir. Kurulumu atanmış bir uzman sizinle birlikte yürütür.
Tahsilat, sipariş, ERP aktarımı ve tedarikçi ödemesi aynı panelde; ana firma tüm ağı tek ekrandan izlesin.