- Tahsil edilen tutar bir sonuçtur, performans ölçüsü değildir; satış hacmiyle birlikte büyür ve küçülür.
- DSO süreyi, BPDSO ve ADD gerçek gecikmeyi, CEI satış hacminden bağımsız etkinliği ölçer; yaşlandırma tek ay değil trend olarak okunur.
- Bayi ağında ortalama sorunu gizler: bayi bazlı DSO, ödeme sözü tutma oranı ve yoğunlaşma riski ayrıca izlenmelidir.
Ay kapandı, rapor masanızda: 4,2 milyon TL tahsil edilmiş. Peki bu iyi mi? Geçen aya göre daha mı iyi — yoksa satış arttığı için mi rakam büyüdü? Hangi bayi geciktirdi, hangi fatura hâlâ açık, ekip mi daha iyi çalıştı yoksa şans mı?
Tahsil edilen tutar bir sonuçtur; performans ise o sonuca nasıl ulaşıldığını anlatır. Bayi ağıyla çalışan bir B2B işletmede bu ikisini karıştırmak, en sık yapılan ölçüm hatasıdır. Bu yazıda tahsilat performansını gerçekten gösteren metrikleri, nasıl hesaplandıklarını ve hangi sıklıkla bakılması gerektiğini bulacaksınız.
“Ne Kadar Tahsil Ettik” Neden Performans Ölçüsü Değil?
Tahsil edilen tutar doğrudan satış hacmine bağlıdır. Satışınız yüzde otuz arttıysa tahsilatınız da artar — finans ekibi daha iyi çalıştığı için değil, ortada daha fazla fatura olduğu için. Aynı şekilde satışın düştüğü bir ayda tahsilat rakamı geriler, ama bu ekibin kötü performans gösterdiği anlamına gelmez.
Performans ölçmek şu iki sorunun cevabını aramaktır: Tahsil edilebilir olanın ne kadarını tahsil ettiniz? Ve bunu ne kadar sürede yaptınız? Aşağıdaki metriklerin tamamı bu iki sorunun farklı açılardan cevabıdır.
DSO (Alacak Tahsil Süresi): En Bilinen ve En Çok Yanlış Okunan Metrik
DSO, bir satışın nakde dönüşmesinin ortalama kaç gün sürdüğünü gösterir. Türkçede alacak tahsil süresi veya alacak devir süresi olarak geçer.
Örnek: Çeyrek sonunda 6 milyon TL ticari alacağınız var, çeyrek boyunca 12 milyon TL kredili satış yaptınız. DSO = (6 ÷ 12) × 90 = 45 gün. Yani ortalama bir satış 45 günde nakde dönüyor.
DSO’nun düşmesi iyidir. Ama tek başına okunduğunda yanıltır: satışın mevsimsel olarak sıçradığı bir dönemde, tahsilat performansınız hiç değişmese bile DSO yükselir. Çünkü paydadaki satış artışı henüz alacağa dönüşmemiştir. Bu yüzden DSO’yu her zaman satış eğrinizle birlikte okuyun.
Mevsimsel satış yapan sektörlerde bu etki daha da belirginleşir: yoğun sezonda DSO yükselir, sezon sonrası düşer. Bu dalgalanmayı performans değişimi sanmamak için DSO’yu her zaman on iki aylık kendi eğrinizle karşılaştırın.
BPDSO ve ADD: Gecikmenin Gerçek Boyutu
DSO tek başına “kaç gün” der ama bu günlerin ne kadarının gerçekten gecikme olduğunu söylemez. Vade politikanız 60 gün ise, 60 günlük bir DSO sorun değildir; mükemmel demektir. Bunu ayrıştırmak için iki metrik kullanılır. Birincisi, herkesin tam vadesinde ödemesi hâlinde ulaşacağınız teorik en iyi değer:
İkincisi, gerçek gecikmeyi izole eden fark:
DSO’nuz 75, BPDSO’nuz 60 ise gerçek probleminiz 75 gün değil, 15 gündür. Yönetim toplantısında konuşulması gereken rakam da budur. ADD, vade politikası değiştiğinde bile karşılaştırılabilir kaldığı için DSO’dan daha istikrarlı bir performans göstergesidir.
CEI (Tahsilat Etkinlik Endeksi): Satış Hacminden Etkilenmeyen Ölçü
CEI, belirli bir dönemde tahsil edilebilir durumdaki alacağın yüzde kaçını gerçekten tahsil ettiğinizi gösterir. DSO’nun aksine satış hacmindeki dalgalanmadan etkilenmez — bu yüzden ekip performansını ölçmek için daha dürüst bir metriktir.
Sonuç yüzde olarak çıkar ve 100’e yaklaşması iyidir. Yüzde 100, tahsil edilebilir durumdaki her şeyin tahsil edildiği anlamına gelir. DSO iyileşmiyor ama CEI yükseliyorsa, ekibiniz elindeki işi iyi yapıyor; sorun vade politikasında veya satış tarafındadır. Tersi durumda doğrudan tahsilat sürecine bakmanız gerekir.
Yaşlandırma (Aging) Analizi: Fotoğraf Değil, Film İzleyin
Yaşlandırma analizi, açık alacaklarınızı gecikme süresine göre gruplayarak riskin nerede biriktiğini gösterir. Standart kırılım şöyledir:
- Vadesi gelmemiş — henüz sorun yok, planlanan nakit.
- 0–30 gün gecikme — genellikle operasyonel; fatura ulaşmamış, mutabakat tamamlanmamış olabilir.
- 31–60 gün gecikme — takip gerektiren bölge.
- 61–90 gün gecikme — ciddi risk, ödeme planı konuşulmalı.
- 90+ gün gecikme — tahsil edilebilirlik hızla düşer.
Buradaki asıl hata, yaşlandırmaya tek seferlik bir fotoğraf olarak bakmaktır. Önemli olan kovaların toplam içindeki payının aylar içinde nasıl değiştiğidir. 90+ kovasının payı büyüyorsa, DSO’nuz iyi görünse bile portföyünüz kötüleşiyor demektir. Her ay aynı grafiği üst üste koyun; trend size tek bir aydan çok daha fazlasını anlatır.
Vadesinde Tahsilat Oranı
Basit ama güçlü bir metrik: vadesinde kapanan fatura sayısının toplam fatura sayısına oranı.
Bu metriği hem tutar hem adet bazında hesaplayın; ikisi çok farklı hikâyeler anlatabilir. Tek bir büyük müşteri düzenli öderken kırk küçük bayi gecikiyorsa, tutar bazlı bakan bir rapor size her şeyin yolunda olduğunu söyler. Adet bazlı oran ise gerçeği gösterir: bayi ağınızın ödeme disiplini bozuluyor.
Bayi Ağına Özel Metrikler
Bayi ve distribütör ağıyla çalışıyorsanız toplu metrikler yetmez; ortalama, sorunu gizlemekte çok iyidir. İzlemeniz gereken kırılımlar:
Bayi bazlı DSO
Ağırlıklı ortalama yerine bayi bayi hesaplayın ve en kötü on bayiyi listeleyin. Toplam gecikmenin büyük kısmı genellikle küçük bir bayi grubundan gelir; ağın tamamına yönelik politika değişikliği yerine bu gruba özel aksiyon almak çok daha etkilidir.
Ödeme sözü tutma oranı
Bayi “cuma öderim” dedi mi ödedi mi? Bu oran, bir bayinin gelecekteki davranışını tahmin etmekte gecikme gününden daha iyi çalışır. Sözünü tutmayan bayi, gecikme günü henüz düşük olsa bile risk sinyali veriyordur.
İlk hatırlatmada tahsilat oranı
Kaç bayi ilk hatırlatmada ödüyor, kaçı üçüncü aramayı bekliyor? Bu oran düşükse sorun bayilerde değil, hatırlatma sürecinizin zamanlamasında veya kanalında olabilir.
Yoğunlaşma riski
Toplam açık alacağınızın yüzde kaçı ilk beş bayide? Bu oran yükseldikçe tek bir bayinin ödeme sorunu tüm nakit akışınızı sarsar hâle gelir.
Bayi bazlı kırılımları tek panelden izlemek için bayi ve distribütör ağınızı tek platformdan yönetin sayfasına göz atabilirsiniz; limit tarafını bayi risk ve limit yönetimi yazısında ele aldık.
Tahsildar çözümüBayi TahsilatıBayi bazında tahsilat, limit ve ödeme politikası; bayinin kendi paneli ve otomatik hatırlatma.Operasyonel Metrikler: Tahsilatın Size Maliyeti
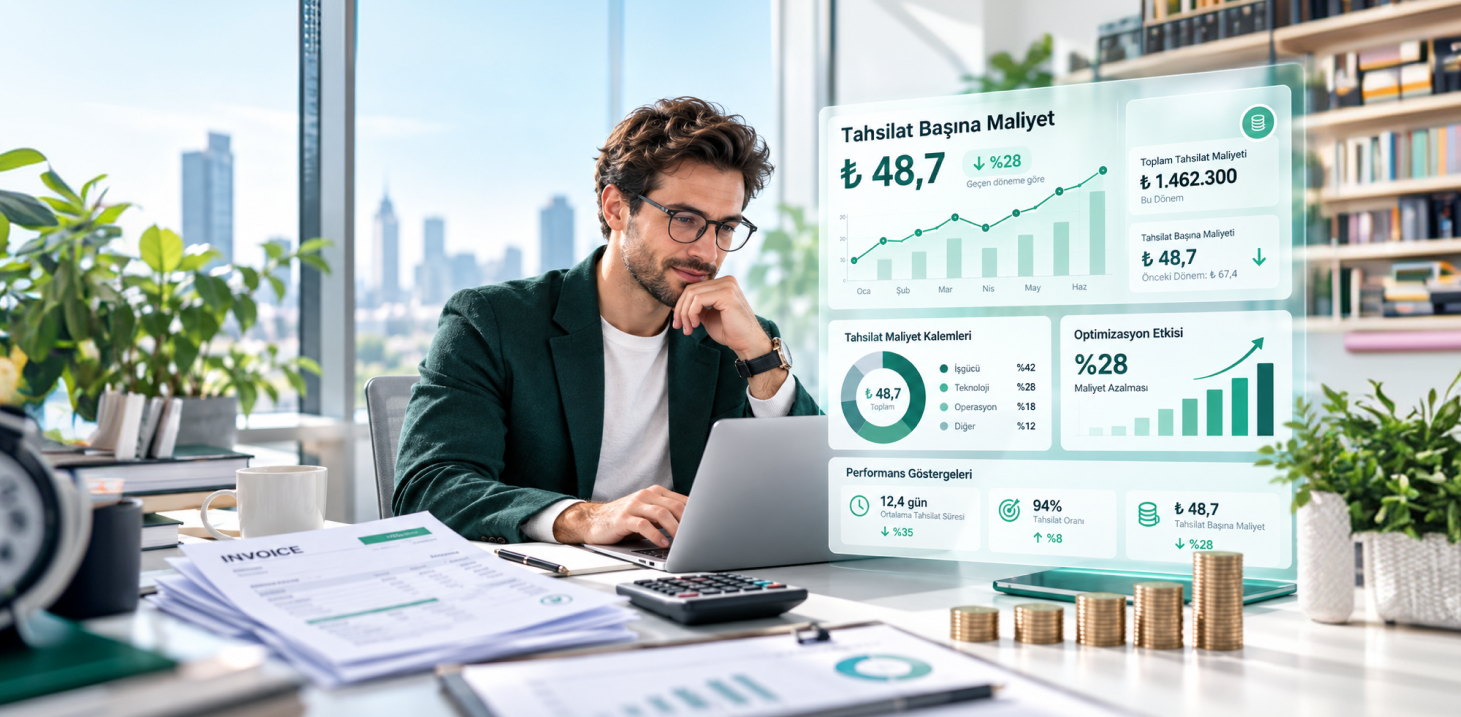
Tahsilat performansı yalnızca ne kadar hızlı tahsil ettiğinizle değil, bunu ne pahasına yaptığınızla da ilgilidir.
Paya personel zamanını, komisyonları ve sistem maliyetlerini dâhil edin. Bu rakam, otomasyon yatırımının geri dönüşünü tartışırken elinizdeki en somut argümandır. Hesaplamayı adım adım ve hesaplayıcıyla tahsilat başına maliyet rehberinde bulabilirsiniz.
İkinci operasyonel metrik: itiraz ve mutabakatsızlık oranı ile ortalama çözüm süresi. B2B’de gecikmenin sebebi çoğu zaman “para yok” değildir; fatura tartışmalıdır, tutar mutabık değildir, dekont eşleşmemiştir. Bu oran yüksekse tahsilat ekibini sıkıştırmak işe yaramaz — sorun faturalama ve mutabakat tarafındadır. Mutabakat kaynaklı gecikmeleri azaltmak için mutabakat süreçlerinizi otomatikleştirin.
Üçüncüsü: manuel dokunuş sayısı. Bir tahsilatın kapanması için kaç kişi kaç kez sisteme dokunuyor? Bu sayı ölçülmeye başlandığında çoğu işletme, tahsilat probleminin aslında bir veri girişi problemi olduğunu fark eder.
Ölçüm Ritmi: Günlük, Haftalık, Aylık Ne Bakılır?
Her metriğe her gün bakmak, hiçbirine bakmamak kadar etkisizdir. Metrikleri değişim hızlarına göre ayırın:
- Günlük: Tahsil edilen tutar, vadesi bugün dolan faturalar, başarısız ödeme denemeleri.
- Haftalık: Yaşlandırma kovalarındaki hareket, verilen ve tutulan ödeme sözleri, en kötü on bayi listesi.
- Aylık: DSO, BPDSO, ADD, CEI, vadesinde tahsilat oranı, tahsilat başına maliyet.
- Çeyreklik: Yoğunlaşma riski, şüpheli alacak karşılığı, vade politikasının gözden geçirilmesi.
Aylık metrikleri haftalık takip etmeye çalışmak gürültü üretir; günlük metrikleri ay sonunda görmek ise geç kalmak demektir.
Benchmark Aramayın, Kendi Baseline’ınızı Kurun
Bu noktada çoğu finans ekibi “sektör ortalaması kaç?” diye sorar. Dışarıdan gelen bir rakamı hedef almak neredeyse her zaman yanıltıcıdır: vade politikanız, müşteri profiliniz, sektörünüzün nakit döngüsü ve bayi yapınız o ortalamayı üreten şirketlerden farklıdır. Altmış günlük vadeyle çalışan bir distribütörle peşin çalışan bir perakendeciyi aynı DSO hedefiyle yönetemezsiniz.
Bunun yerine kendi son on iki ayınızın verisini baseline alın. Her metriğin kendi geçmişine göre yönünü izleyin ve iyileştirme hedefini yüzde olarak koyun. “DSO 45 olsun” yerine “ADD’yi bu çeyrekte üç gün düşürelim” çok daha uygulanabilir bir hedeftir.
Bu Metrikler Excel ile Neden Ölçülemez?
Yukarıdaki metriklerin hiçbiri matematiksel olarak zor değil. Zor olan, hesaplamak için gereken verinin doğru ve güncel olmasıdır. Excel tabanlı takipte bu zincir birkaç yerden kopar.
Veri güncel değildir; tablo en son ne zaman güncellendiyse o andaki gerçeği gösterir. Yaşlandırma her ay elle yeniden kurulur, bu da hem zaman alır hem hata üretir. Bayi bazlı kırılım teoride mümkündür ama yüzlerce bayide pratikte kimse yapmaz. En önemlisi, ödeme ile fatura eşleşmesi geciktiğinde ölçüm de gecikir — ay ortasında DSO’nuzun kaç olduğunu bilemezsiniz.
Bu konuyu tahsilat takibi nasıl yapılır? yazımızda ele aldık. Süreci tamamen taşımak isterseniz Excel ve manuel takip süreçlerinden kurtulun sayfası başlangıç noktanız olabilir.
Ölçülebilir Bir Tahsilat Altyapısı Neye Benzer?
Bu metriklerin hesaplanabilmesi için üç şeyin aynı anda doğru olması gerekir: ödeme hangi faturayı kapattığıyla birlikte alınmalı, banka ve POS hareketleri düzenli olarak ERP’ye aktarılmalı ve tahsilat muhasebe kaydına elle girilmeden işlenmeli. Bu üçü sağlandığında yukarıdaki hesaplamalar bir raporlama sorunu olmaktan çıkar.
Tahsildar tarafında bunun karşılığı şu bileşenlerdir: Bayi Tahsilatı ile bayi bazlı tahsilat takibi, POS Rapor ile tüm bankalardaki POS işlemlerinin işlem bazlı raporlanması ve ERP / CRM entegrasyonu ile ödemenin tamamlandığında ERP’ye işlenmesi. Nakit tarafındaki etkisini görmek için nakit akışınızı güçlendirin sayfasına bakabilirsiniz.
Sıkça Sorulan Sorular
DSO ile başlayın, çünkü hesaplaması en kolay olanıdır ve mevcut muhasebe verinizle çıkarabilirsiniz. Ardından BPDSO ve ADD’yi ekleyin — bunlar DSO’nun ne kadarının gerçek gecikme olduğunu gösterir. CEI’yi üçüncü adımda devreye alın.
Tek bir doğru rakam yoktur. DSO’nun anlamlı olduğu tek referans kendi vade politikanızdır. Altmış gün vade veriyorsanız 60’a yakın bir DSO iyi performanstır. Bu yüzden hedefi mutlak bir sayı olarak değil, ADD’yi düşürmek olarak koymak daha doğrudur.
DSO süreyi, CEI etkinliği ölçer. DSO satış hacmindeki dalgalanmadan etkilenir, CEI etkilenmez. Satışı mevsimsel olan işletmelerde ikisi birlikte okunmadığında yanlış sonuca varılır: DSO kötüleşmiş görünürken CEI ekibin aslında iyi çalıştığını gösterebilir.
Haftalık bakmak çoğu B2B işletme için doğru ritimdir. Aylık çıkarılan bir yaşlandırma, bir kovadan diğerine kayan alacakları geç fark etmenize sebep olur. Kovaların payındaki değişimi ay ay üst üste izlemek ise trendi görmek için gereklidir.
Bayi ağıyla çalışıyorsanız evet. Toplam DSO bir ortalamadır ve ortalamalar sorunu gizler. Genellikle gecikmenin büyük bölümü küçük bir bayi grubundan gelir; bunu görmeden alınan genel önlemler zamanında ödeyen bayileri de cezalandırır.
Her ödeme taahhüdünü tarihiyle birlikte kaydedin ve vade geldiğinde tutuldu-tutulmadı olarak işaretleyin. Bayi bazında biriken bu oran gecikme gününden daha erken bir risk sinyalidir: sözünü tutmamaya başlayan bayi, henüz ciddi gecikmeye girmeden fark edilir.
Tahsilat sürecine ayrılan personel zamanının maliyetini, ödeme kanallarının komisyonlarını, kullanılan yazılım ve altyapı giderlerini ve gecikme kaynaklı finansman maliyetini dâhil edin. Bu dört kalem, otomasyon yatırımının geri dönüşünü tartışırken karşılaştırma tabanınızı oluşturur.
Çünkü B2B’de gecikmelerin önemli bir bölümü ödeme gücüyle değil, mutabakatsızlıkla ilgilidir. Fatura tartışmalıysa müşteri ödemeyi bekletir. İtiraz oranınız yüksekse tahsilat ekibinin performansını değil, faturalama ve mutabakat sürecinizi incelemeniz gerekir.
Metrikler formül olarak basittir; zorluk verinin güncel ve eşleşmiş olmasındadır. Ödemeler faturayla eşleşerek alınıyor ve ERP’ye işleniyorsa hesaplamalar raporlama katmanında kendiliğinden çıkar. Excel’de mümkündür ama veri her zaman geçmiş bir ana aittir ve bayi bazlı kırılım pratikte sürdürülemez.
Genellikle değil. Vade politikası, müşteri profili ve nakit döngüsü şirketten şirkete değiştiği için dışarıdan alınan bir rakam yanlış hedef üretir. Kendi son on iki aylık verinizi baseline alıp iyileşmeyi kendi geçmişinize göre ölçmek çok daha güvenilirdir.
Tahsilat verinizin bayi bazında görünür olması ve ERP’ye işlenmesi, bu yazıdaki metrikleri bir raporlama sorunu olmaktan çıkarır.