- Doğru ödeme altyapısı yalnızca düşük komisyon değil; taksit esnekliği, hesaba geçiş süresi, ödeme kanalı çeşitliliği ve güvenlik demektir.
- Güvenlikte aranacak dört başlık: PCI-DSS, 3D Secure, sahtecilik önleme ve chargeback yönetimi.
- Tek POS’a bağlı kalmak yerine birden fazla banka ve ödeme kuruluşunu tek altyapıda toplayan ödeme orkestrasyonu, maliyeti yönetmeyi ve kesintiye karşı yedeklemeyi sağlar.
Dijital ticarette ödeme almak artık tek bir işlem değil, uçtan uca yönetilmesi gereken bir süreç. İşletmeler için doğru ödeme altyapısı yalnızca düşük komisyon oranı değil; güvenlik, hız ve esneklik anlamına geliyor.
Onlarca banka ve ödeme kuruluşu arasından işletmeniz için doğru yapıyı nasıl seçersiniz? Bu rehberde sanal POS karşılaştırma kriterlerinden güvenlik standartlarına kadar temel başlıkları ele alıyoruz.
Ödeme Kanallarını Karşılaştırın
- Sanal POS: Web sitesi ya da uygulama üzerinden kartla ödeme; e-ticaret ve düzenli online satış için temel altyapı.
- Ödeme linki: Web sitesine bağlı kalmadan SMS ya da e-postayla gönderilen güvenli bağlantı; B2B ve sepet dışı tahsilat için pratik.
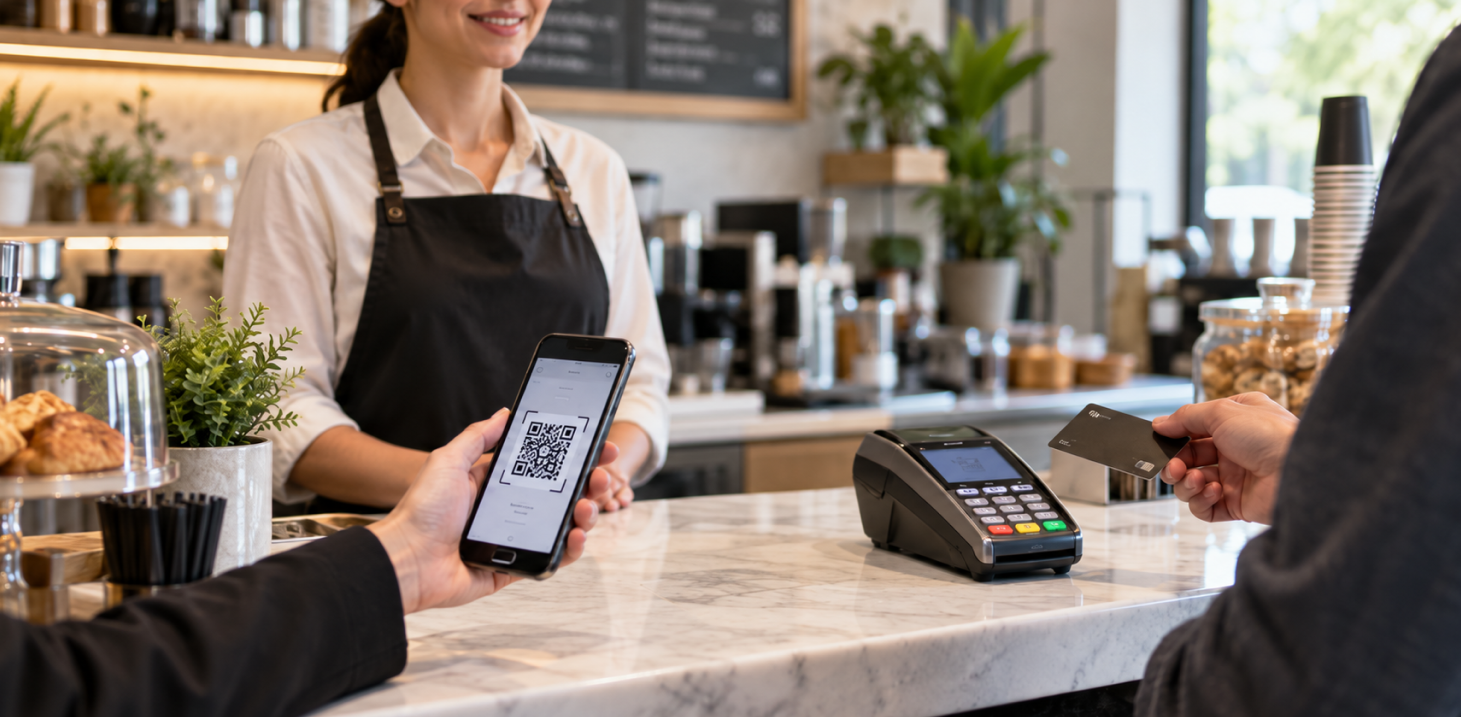
- QR ile ödeme: Fatura, kasa ya da saha ziyaretinde okutulan kodla telefondan ödeme.
- Fiziki POS: Mağaza ve showroomda kartla yüz yüze ödeme.
Ödeme Altyapısı Seçerken Başarı Kriterleri
Online ödeme alma çözümü seçerken yalnızca fiyata odaklanmak buzdağının görünmeyen kısmını ihmal etmek demektir. Nakit akışınızı ve müşteri memnuniyetinizi doğrudan etkileyen unsurlar şunlardır:
- Taksit ve vade seçenekleri: Müşteriye taksit sunabilmek büyük tutarlı alımları kolaylaştırır; taksit sayısı kart programına ve kanala göre değişir.
- Hesaba geçiş süresi: Tahsil ettiğiniz tutarın ertesi gün mü, belirli bir bloke süresinden sonra mı hesabınıza geçeceği nakit akışınızı belirler. Ayrıntılar için valör nedir yazısına bakabilirsiniz.
- Kanal çeşitliliği: Link, QR, SMS, sanal ve fiziki POS’un tek platformda olması, müşterinin istediği kanaldan ödemesini sağlar.
- Raporlama: Tüm kanallardan gelen işlemlerin, komisyonun ve hesaba geçiş takviminin tek yerde görünmesi.
Güvenlik: 3D Secure, PCI-DSS ve Sahtecilik Önleme
- 1
PCI-DSS
Kart verisi güvenliği için uluslararası standarttır. Tahsildar PCI-DSS Level 1 uyumlu altyapı üzerinde çalışır. Ayrıntılar için PCI-DSS sertifikası yazısına bakabilirsiniz.
- 2
3D Secure
Ödeme anında kart sahibini doğrulayarak sahtecilik riskini belirgin biçimde azaltır. Ayrıntılar: 3D Secure nedir.
- 3
Sahtecilik önleme
Şüpheli işlemlerin tespit edilmesi işletmeyi mali kayıplardan korur. Ayrıntılar: fraud nedir.
- 4
Chargeback yönetimi
İtiraz süreçlerini belgeyle yönetmek haksız iade taleplerine karşı korur. Ayrıntılar: chargeback nedir.
Ödeme Orkestrasyonu Nedir, Ne Kazandırır?
Standart sanal POS çözümleri sizi tek bir kuruma bağlar. Ödeme orkestrasyonu ise birden fazla banka ve ödeme kuruluşunu tek altyapıda toplar. Tahsildar Ödeme Geçidi ile:
- Tek altyapı: 23 banka ve 23 ödeme kuruluşu tek panelde.
- Kurallarla yönlendirme: Her işlem tanımladığınız kurallara (kart programı, taksit, tutar) göre en avantajlı kanala yönlendirilir. Ayrıntılar için POS orkestrasyonu yazısına bakabilirsiniz.
- Yedekleme: Bir banka ya da ödeme kuruluşu aksadığında, birden fazla POS tanımlıysa işlem yedek POS’a otomatik geçer.
- Komisyon kontrolü: POS Rapor ile kesilen komisyonu anlaştığınız oranla karşılaştırırsınız.
- Bayi finansmanı: Kredi ile Tahsilat’ta bayi ödeme sırasında kredi kullanır; Fibabanka’da 2 milyon TL’ye, İş Bankası’nda şahıs şirketleri için 2 milyon, tüzel kişiler için şubeden tanımlı limitle 10 milyon TL’ye kadar. Kredi kararı bankanındır.
Sıkça Sorulan Sorular
Bankalar mevduat toplayan ve kredi veren lisanslı kurumlardır. Ödeme kuruluşları ve elektronik para kuruluşları ise Merkez Bankası’nın lisansıyla ödeme hizmeti sunar; üye işyerine kendi POS altyapılarıyla tahsilat imkânı sağlar. Tahsildar Ödeme Geçidi her iki yapıyı tek altyapıda birleştirir.
Kart bilgilerinin uluslararası standartlarda korunduğunu belgeler. Uyumlu olmayan altyapılar işletmeyi veri ihlali ve mali risklere açık bırakır.
Birden fazla POS’u tek altyapıda toplayıp işlemleri tanımlı kurallara göre en avantajlı kanala yönlendirmek, tek bir POS kullanımına göre özellikle yüksek hacimde belirgin bir fark yaratabilir.
B2B’de ödeme linki, bayi paneli ve ERP entegrasyonu en verimli kombinasyondur; nakdi yetmeyen bayi için Kredi ile Tahsilat devreye girer.
23 banka ve 23 ödeme kuruluşunu tek altyapıda toplayın; her işlemi kurallarınıza göre en avantajlı kanala yönlendirin, kanal aksarsa yedek POS’a geçin.